A cosa serve eleggere un domicilio per le notifiche
Di regola gli avvisi di accertamento e gli altri atti dell'Agenzia delle Entrate vengono notificati al contribuente nel suo domicilio fiscale. L'articolo 60 del D.P.R. 600/1973 permette di indicare un recapito diverso, presso una persona o un ufficio: per esempio il commercialista, l'avvocato o un familiare che abita nello stesso comune. È una facoltà, non un obbligo: il modello si usa solo se vuoi questa scelta, oppure per revocarne una fatta in passato.
La scelta è generale: vale per tutti gli atti che ti riguardano, anche quando li ricevi come rappresentante di una società, come erede o come autore di una violazione. Si può avere un solo domicilio per le notifiche; se nel tempo ne comunichi più d'uno conta l'ultimo, e ogni scelta ha effetto dal trentesimo giorno successivo alla data in cui l'Agenzia riceve la comunicazione.
Chi può indicarlo e dove
Secondo le istruzioni del modello, il domicilio deve trovarsi nel comune del tuo domicilio fiscale e non può essere una casella postale. Non puoi essere contemporaneamente chi elegge il domicilio e chi lo riceve: se sei un professionista con partita IVA puoi però indicare il tuo studio, purché sia nello stesso comune.
Chi risiede all'estero può scegliere un domicilio in Italia, alle stesse condizioni, oppure un indirizzo estero, ma solo se non ha già un domicilio di notifica in Italia e non ha nominato un rappresentante fiscale: non si possono avere entrambi. Non possono invece eleggere un domicilio gli eredi per conto del contribuente deceduto e il rappresentante per conto di un minore, di un inabilitato o di un interdetto.
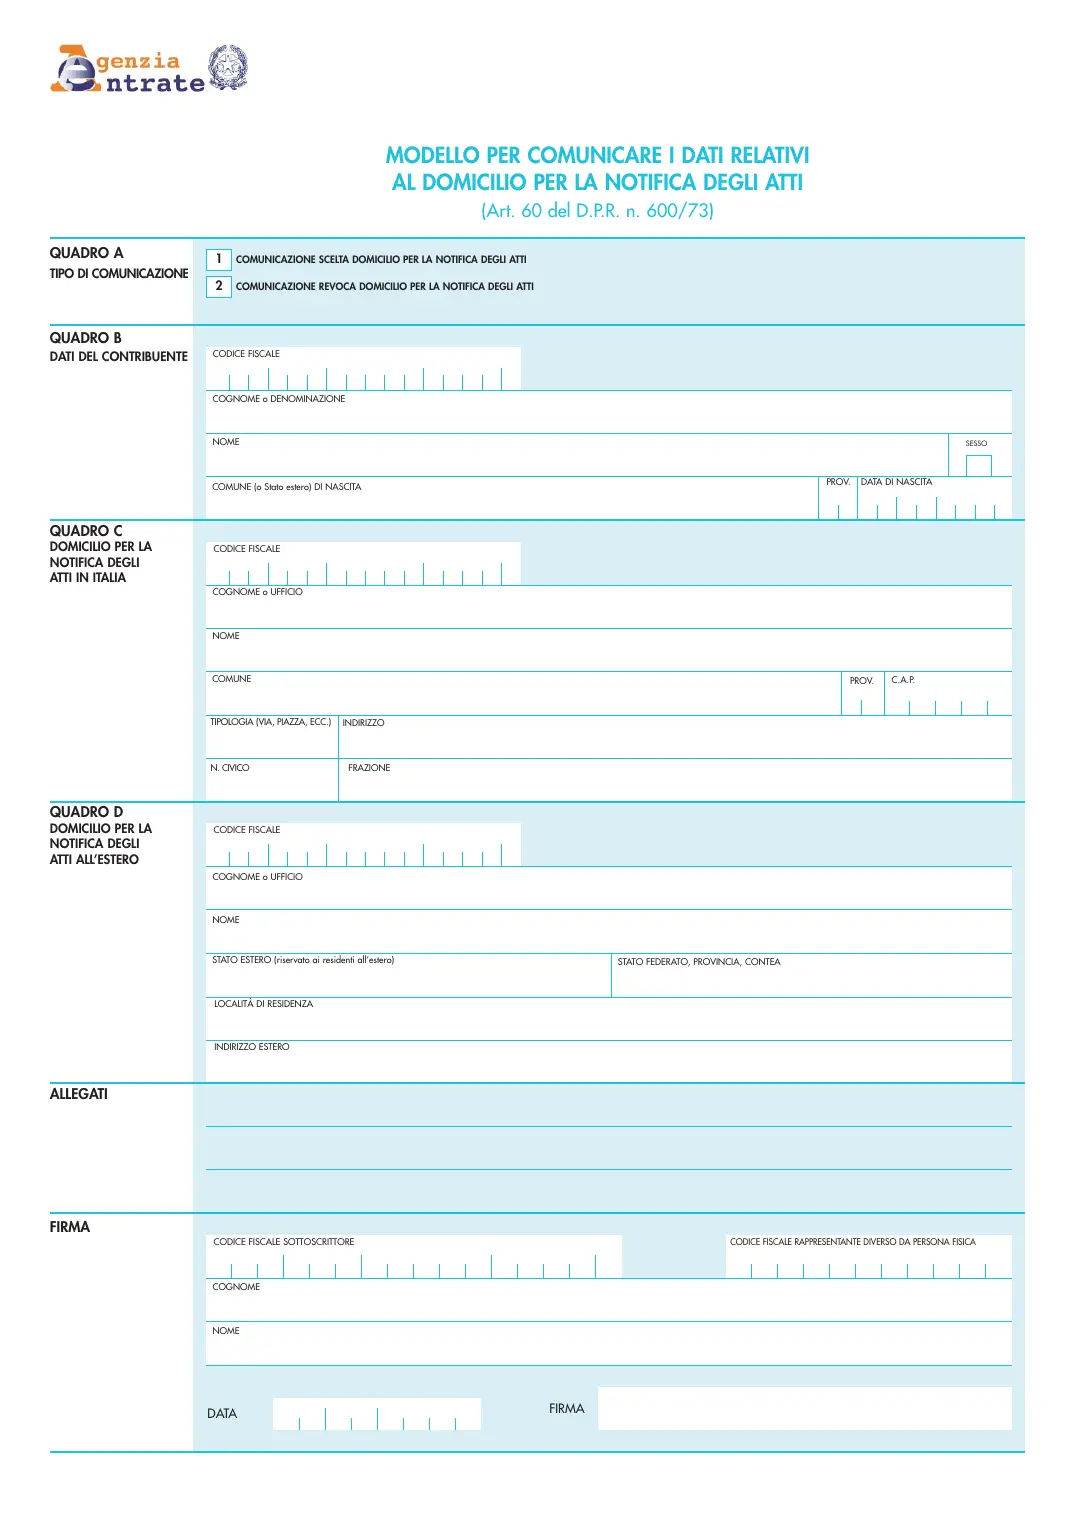
- Quadro A: casella 1 per scegliere o cambiare il domicilio, casella 2 per revocarlo
- Quadro B: i tuoi dati, come contribuente persona fisica o società
- Quadro C: la persona o l'ufficio in Italia, con l'indirizzo completo senza abbreviazioni
- Quadro D: solo per chi risiede all'estero e vuole un indirizzo estero
Come si invia: raccomandata o servizio online
La scheda dell'Agenzia prevede due strade. La prima è cartacea: il modello firmato si spedisce con raccomandata con avviso di ricevimento all'ufficio dell'Agenzia delle Entrate competente in base al domicilio fiscale, con la fotocopia del documento d'identità di chi firma. La seconda è online: dall'area riservata, con SPID, CIE, CNS o, nei casi ammessi, credenziali Entratel e Fisconline, un'applicazione web permette di compilare e trasmettere la comunicazione da soli, senza intermediari.
Il modello va firmato a pena di nullità. La persona fisica firma e scrive il proprio codice fiscale come sottoscrittore; per una società o un ente firma il rappresentante, che indica il proprio codice fiscale, e se il rappresentante è a sua volta una società il suo codice fiscale va nella casella dedicata. L'Agenzia pubblica anche una versione editabile dello stesso modello; qui hai in più l'anteprima e i controlli sui campi, e il PDF viene creato nel browser.
L'indirizzo di posta elettronica certificata per ricevere le notifiche è un'altra cosa: si comunica con una procedura diversa, attraverso i servizi telematici dell'Agenzia, come prevede il provvedimento del 28 giugno 2017.
Domande frequenti
Posso eleggere domicilio per le notifiche presso il mio commercialista?
Sì, se il suo studio si trova nello stesso comune del tuo domicilio fiscale. Nel quadro C indichi il suo codice fiscale, il nome o la denominazione dello studio e l'indirizzo completo.
Da quando vale il nuovo domicilio per la notifica degli atti?
Dal trentesimo giorno successivo alla data in cui l'Agenzia delle Entrate riceve la comunicazione. Per questo conviene spedire il modello con raccomandata con avviso di ricevimento e conservare la ricevuta.
Come si revoca il domicilio per le notifiche comunicato in passato?
Con lo stesso modello: barri la casella 2 del quadro A, compili i tuoi dati nel quadro B e firmi. Dopo la revoca gli atti tornano a essere notificati al domicilio fiscale. Per cambiare indirizzo invece basta una nuova comunicazione con la casella 1: prevale l'ultima.
Chi vive all'estero può ricevere gli atti del fisco a un indirizzo estero?
Sì, con il quadro D, se non ha già indicato un domicilio di notifica in Italia e non ha nominato un rappresentante fiscale. Non si possono indicare insieme un indirizzo in Italia e uno all'estero.
Questo modello serve anche per comunicare la PEC per le notifiche?
No. L'indirizzo PEC per la notifica degli atti si comunica con una procedura telematica diversa. Questo modello indica un recapito fisico, presso una persona o un ufficio.
Riferimenti normativi e fonti
- D.P.R. 29 settembre 1973, n. 600, art. 60 (notificazioni)
- D.L. 31 maggio 2010, n. 78, art. 38, convertito dalla legge 30 luglio 2010, n. 122
- Provvedimento del Direttore dell'Agenzia delle Entrate del 2 novembre 2011 (approvazione del modello e delle istruzioni)
- Provvedimento del Direttore dell'Agenzia delle Entrate del 28 giugno 2017 (comunicazione telematica della PEC per le notifiche)
- Agenzia delle Entrate: domicilio per la notifica degli atti, modello e istruzioni
- Agenzia delle Entrate: indicazione del domicilio per la notifica degli atti, che cos'è
- Agenzia delle Entrate: compilazione e invio via web
- Istruzioni per la compilazione del modello (PDF)
- Agenzia delle Entrate: normativa e prassi
Modello fornito gratuitamente a scopo informativo: non costituisce consulenza legale e le informazioni riportate non sono garantite. Verifica sempre i requisiti con l'ufficio o l'ente destinatario. Note legali. Hai trovato un errore? Segnalacelo.