Per quali enti è il modello AA5/6
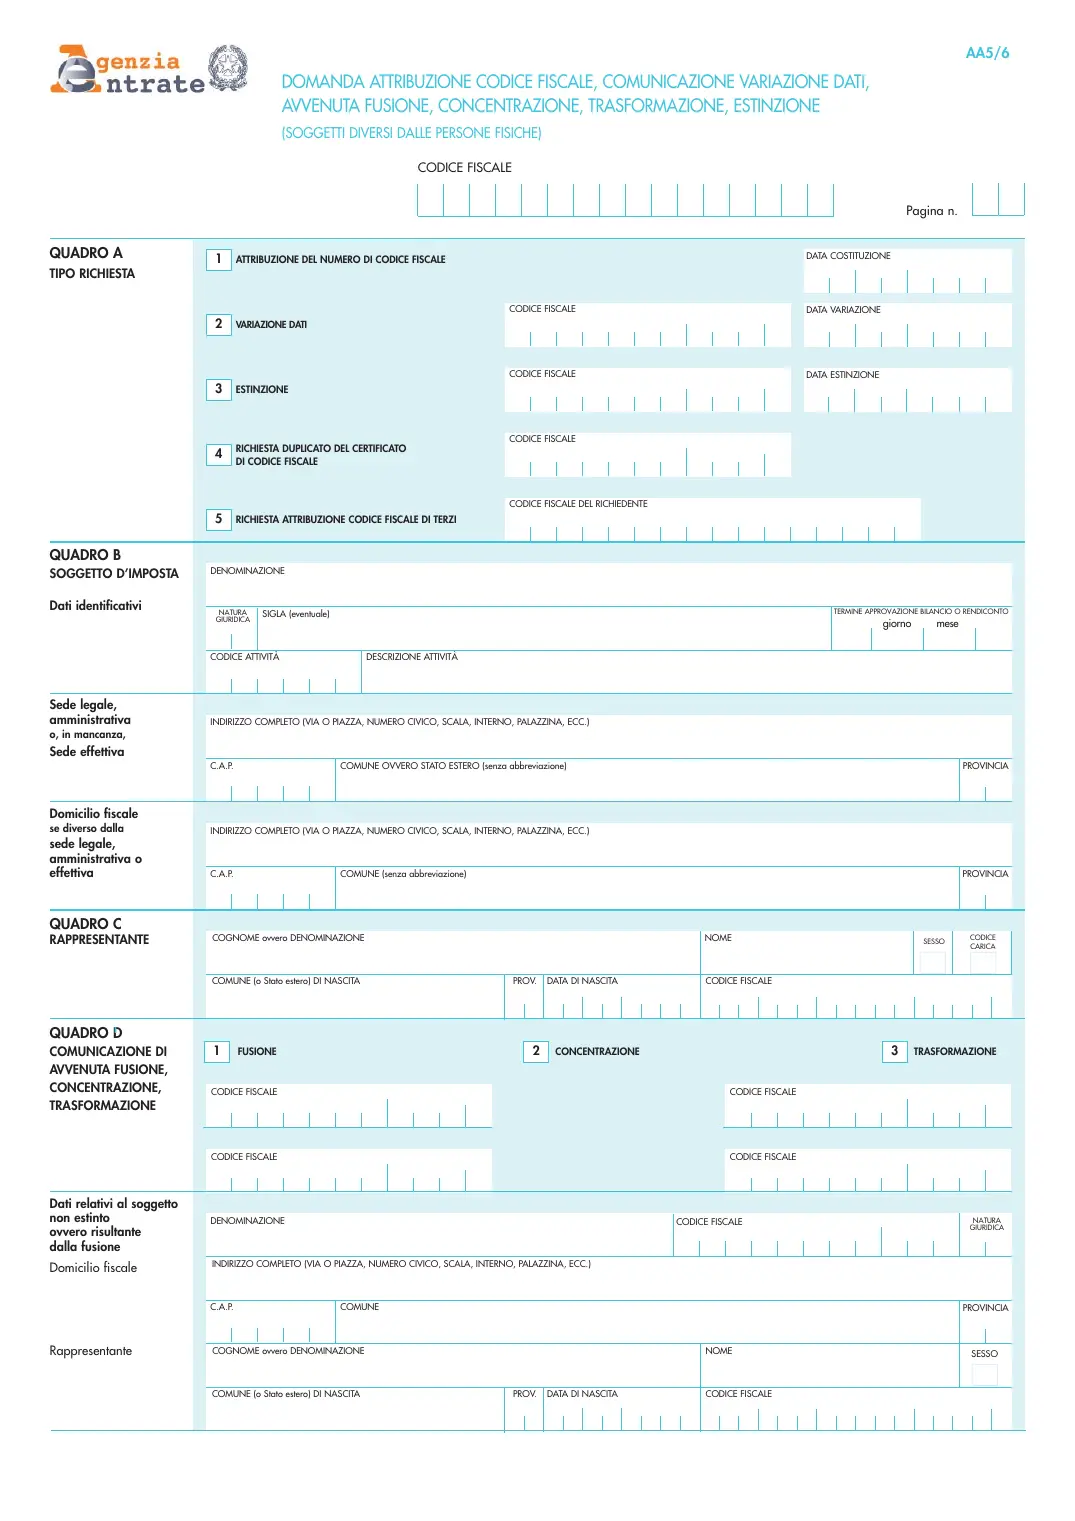
Le istruzioni lo destinano ai soggetti diversi dalle persone fisiche che non devono presentare la dichiarazione di inizio attività IVA: enti, associazioni e simili che non svolgono attività rilevanti ai fini dell'IVA. Tra i soggetti previsti dalla tabella della natura giuridica ci sono i condomini (codice 51), le associazioni riconosciute e non riconosciute, i comitati e le fondazioni: tutti, se non hanno attività IVA, chiedono il codice fiscale con questo modulo.
Se l'ente esercita o inizia un'attività rilevante ai fini IVA il modello è un altro, l'AA7/10, con cui si chiede la partita IVA (e, se manca, anche il codice fiscale). Le istruzioni ricordano anche che nella trasformazione eterogenea in società di capitali (art. 2500-octies del codice civile) l'AA5/6 non va usato: la società presenta l'AA7.
Codice fiscale per un nuovo condominio o una nuova associazione
Si barra la casella 1 e si indica, se possibile, la data di costituzione. In alto, al posto del codice fiscale dell'ente che ancora non esiste, va quello della persona che firma. Nel quadro B scrivi la denominazione completa, il codice della natura giuridica (51 per i condomini), l'eventuale sigla, il codice ATECO con la descrizione dell'attività e l'indirizzo della sede.
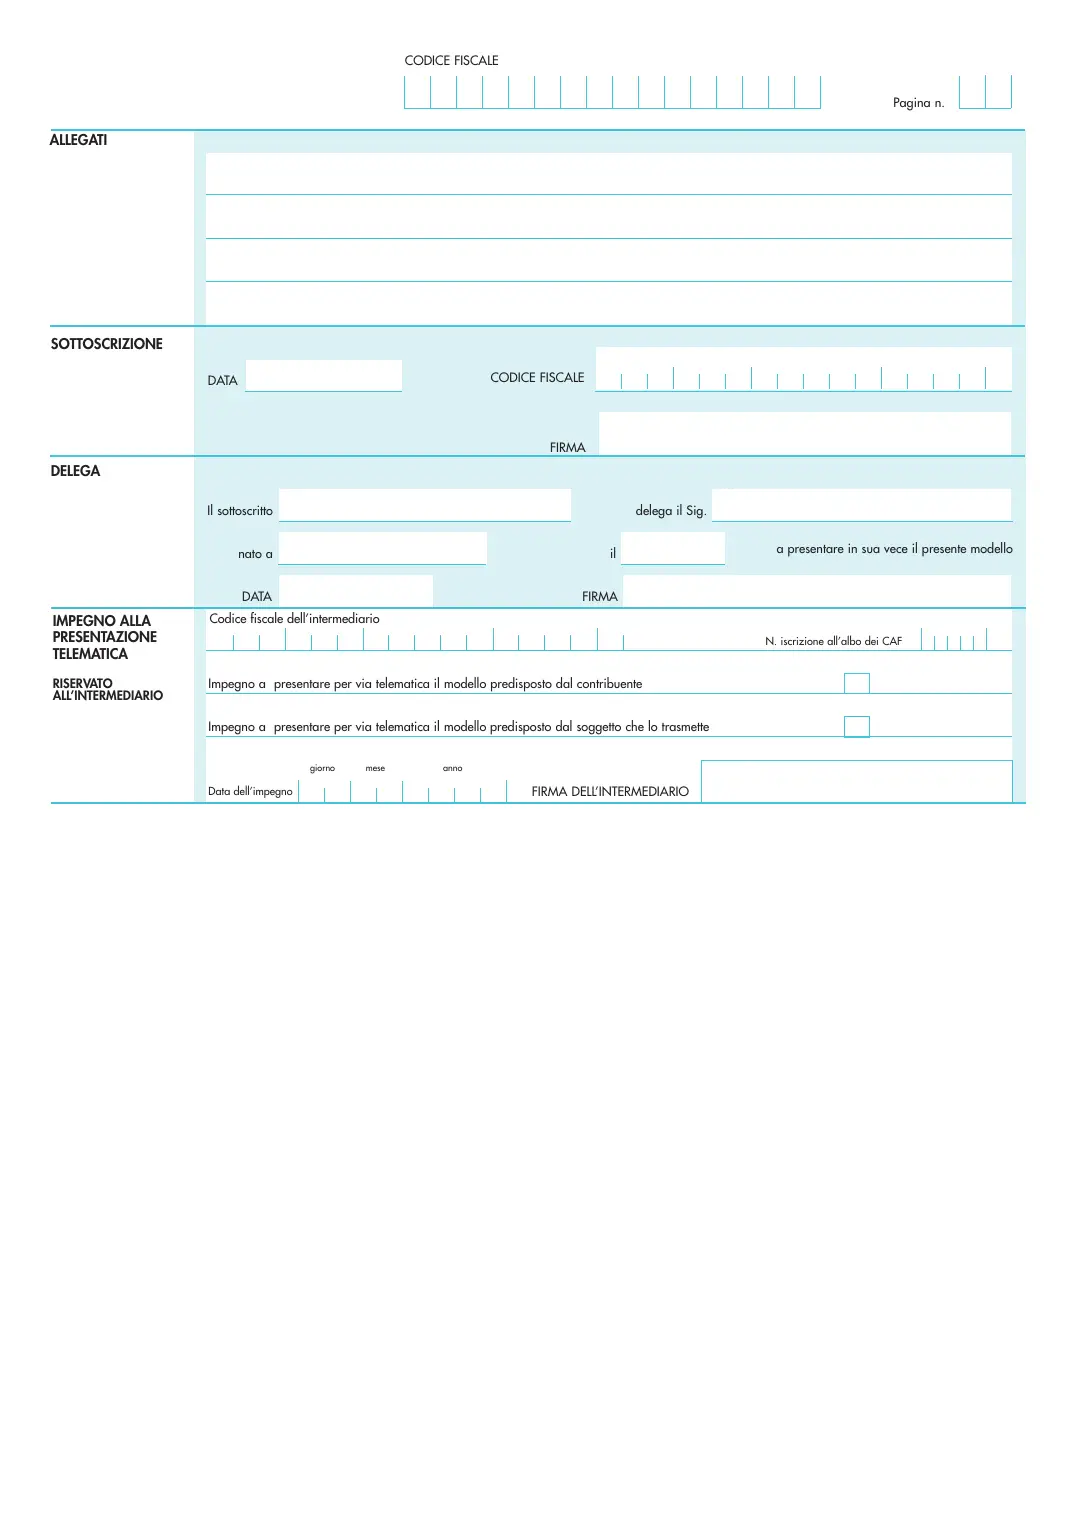
Nel quadro C indichi un solo rappresentante, con il suo codice carica: per l'amministratore di condominio il codice è 13, per il presidente o legale rappresentante di un'associazione 1. Allega gli atti che dimostrano quanto dichiari, come l'atto costitutivo o il verbale dell'assemblea. Il codice fiscale assegnato resta lo stesso fino all'estinzione, anche se cambia la sede.
Nuovo amministratore o presidente: la variazione
Per la variazione si barra la casella 2 con il codice fiscale dell'ente e la data; le istruzioni chiedono di compilare comunque tutto il modello, non solo i dati cambiati. Quando cambia il rappresentante servono tre cose in più: i documenti che attestano denominazione e codice fiscale dell'ente e nome, cognome e codice fiscale del nuovo rappresentante (di solito il verbale di nomina), e una dichiarazione sostitutiva ai sensi degli articoli 46 e 47 del D.P.R. 445/2000 con cui chi firma comprova la propria qualità.
In questo caso il modello va all'ufficio dell'Agenzia del domicilio fiscale dell'ente: due copie allo sportello, anche tramite un delegato, oppure una sola copia per raccomandata con ricevuta di ritorno, per PEC o con il servizio web «Consegna documenti e istanze» dell'area riservata, sempre con la copia del documento del rappresentante. Le altre variazioni possono essere inviate anche online, direttamente o tramite intermediario.
Cosa resta fuori e va fatto online
L'estinzione dell'ente (casella 3) e la comunicazione di fusione, concentrazione o trasformazione (quadro D) si presentano esclusivamente per via telematica, entro 30 giorni dall'evento, come stabiliscono le istruzioni: per questo il modello cartaceo compilato qui non le prevede. Per l'invio online l'Agenzia mette a disposizione la compilazione web del modello, oppure ci si rivolge a un intermediario.
Restano da completare a penna, se servono, il termine di approvazione del bilancio o rendiconto e il domicilio fiscale, che riguarda solo i soggetti non residenti. L'Agenzia pubblica anche una versione editabile del modulo; il PDF che scarichi da qui è quello semplice, con in fondo un promemoria da non consegnare.
Domande frequenti
Quale codice carica usa l'amministratore di condominio nell'AA5/6?
Il 13, «amministratore di condominio», della tabella dei codici di carica nelle istruzioni. Il condominio come natura giuridica ha invece il codice 51.
Dopo la nomina del nuovo amministratore, a quale ufficio si manda l'AA5/6?
All'ufficio dell'Agenzia nella cui circoscrizione c'è il domicilio fiscale del condominio. Si può consegnare in due copie allo sportello o mandare in una copia per raccomandata A/R, PEC o servizio «Consegna documenti e istanze», allegando il verbale di nomina, la dichiarazione sostitutiva e la copia del documento.
Un'associazione senza partita IVA può chiudere il codice fiscale con questo PDF?
No. Le istruzioni prevedono che l'estinzione, come fusione, concentrazione e trasformazione, sia comunicata solo per via telematica entro 30 giorni, direttamente o tramite un intermediario abilitato.
Cosa si scrive nel codice fiscale in alto se l'ente non ce l'ha ancora?
Il codice fiscale della persona che firma il modello, cioè di solito il rappresentante indicato nel quadro C. Lo dicono le istruzioni per la richiesta di attribuzione.
A cosa serve la casella 5 «codice fiscale di terzi»?
A chi deve indicare il codice fiscale di un ente che ne è privo e lo chiede al suo posto: si scrive il codice fiscale del richiedente e il modello si presenta in un ufficio dell'Agenzia delle Entrate.
Riferimenti normativi e fonti
- D.M. 28 dicembre 1987, n. 539 (attribuzione del codice fiscale ai soggetti diversi dalle persone fisiche)
- D.P.R. 29 settembre 1973, n. 605, art. 7, comma 8 (comunicazione di estinzione, fusione, concentrazione e trasformazione)
- D.P.R. 28 dicembre 2000, n. 445, artt. 46 e 47 (dichiarazione sostitutiva per la variazione del rappresentante)
- Agenzia delle Entrate: modello AA5/6 e istruzioni
- Istruzioni per la compilazione del modello AA5/6 (PDF, aggiornate al 18 novembre 2025)
- Fac-simile di dichiarazione sostitutiva pubblicato dall'Agenzia accanto al modello (PDF)
Modello fornito gratuitamente a scopo informativo: non costituisce consulenza legale e le informazioni riportate non sono garantite. Verifica sempre i requisiti con l'ufficio o l'ente destinatario. Note legali. Hai trovato un errore? Segnalacelo.