Quali enti presentano l'AA7/10 su carta
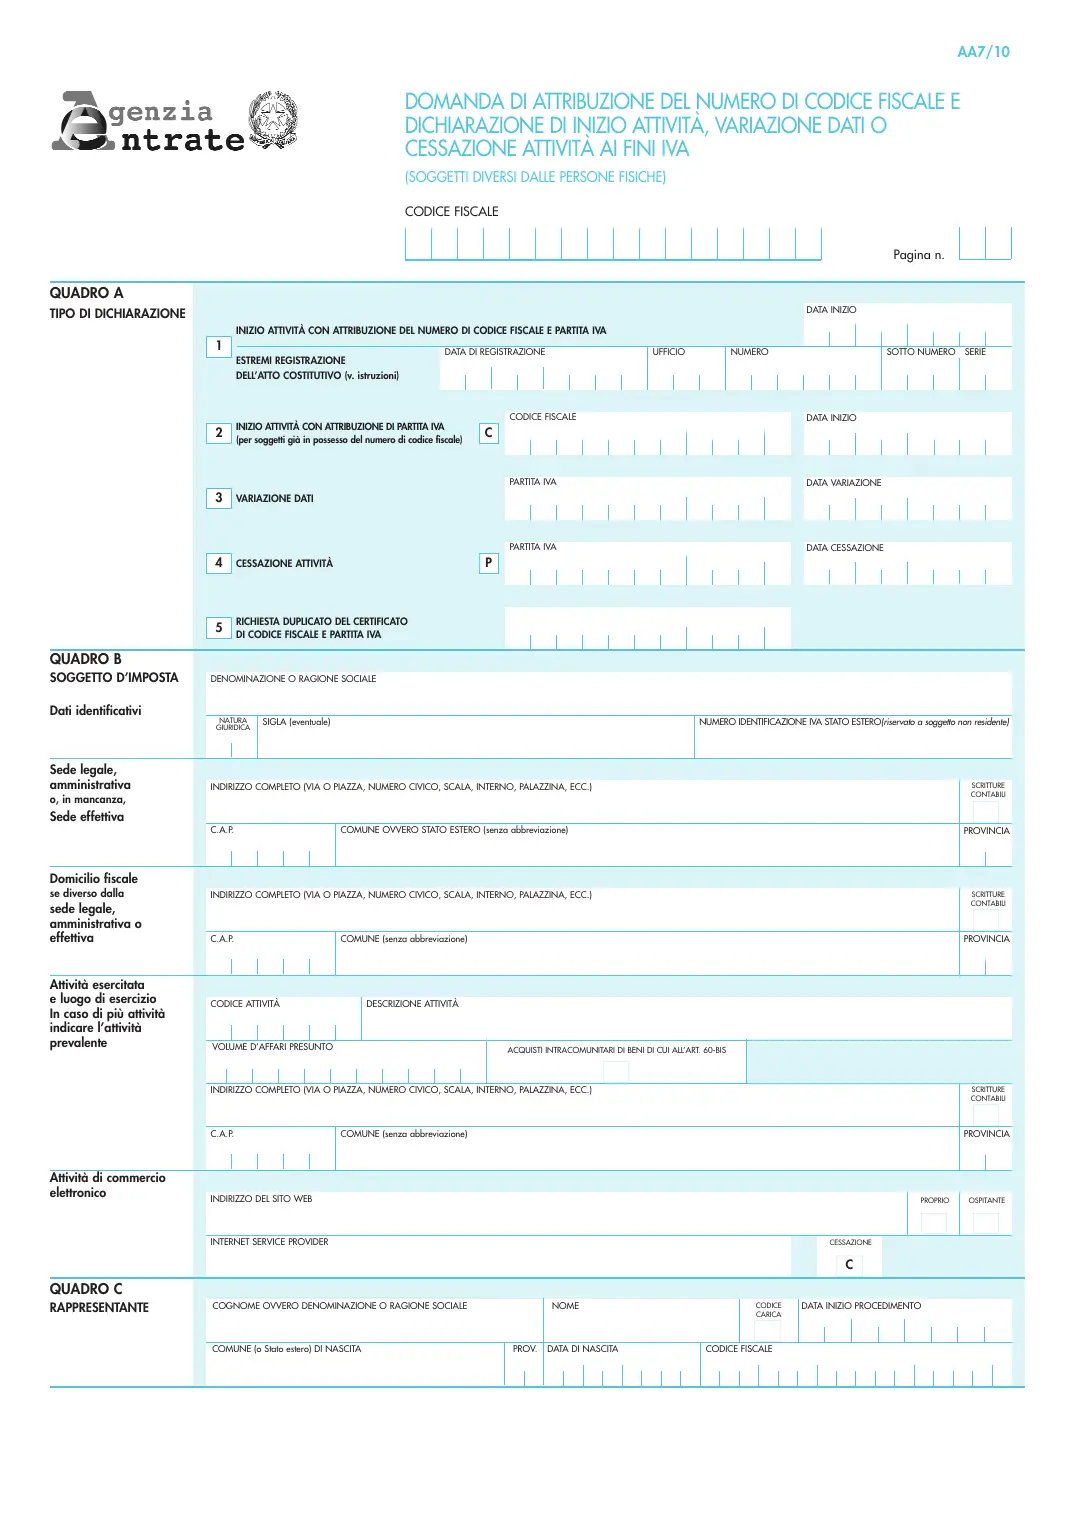
Le istruzioni lo riservano ai soggetti diversi dalle persone fisiche: società, enti, associazioni e simili. Il modello ha una doppia funzione, perché oltre alle dichiarazioni IVA dell'articolo 35 del D.P.R. 633/1972 contiene la domanda di attribuzione del codice fiscale prevista dal D.M. 539/1987: un'associazione appena costituita che inizia subito un'attività commerciale può chiedere codice fiscale e partita IVA in un colpo solo, barrando la casella 1 del quadro A.
Il canale dipende dal Registro delle imprese. Chi vi è obbligato apre e chiude la partita IVA con ComUnica, che vale anche per l'attribuzione del codice fiscale. Gli altri, cioè i soggetti non tenuti all'iscrizione, usano questo modello. Un ente che non esercita attività IVA e chiede solo il codice fiscale usa invece l'AA5/6.
Come compilare i quadri principali
Quadro A: una sola casella tra le cinque. La 1 è per chi non ha ancora un codice fiscale (gli estremi di registrazione dell'atto costitutivo servono solo se l'atto è stato registrato senza codice fiscale); la 2 per chi lo ha già, con la casella C per l'ente non commerciale che chiede la partita IVA solo per pagare l'IVA sugli acquisti intracomunitari; la 3 per le variazioni; la 4 per la cessazione, con la casella P se l'ente continua a operare con il solo codice fiscale.
Quadro B: denominazione completa (la forma giuridica va in sigla), codice della natura giuridica preso dalla tabella delle istruzioni, sede legale e attività prevalente con il codice ATECO. Il domicilio fiscale e il numero IVA estero riguardano solo i soggetti non residenti e restano vuoti negli altri casi.
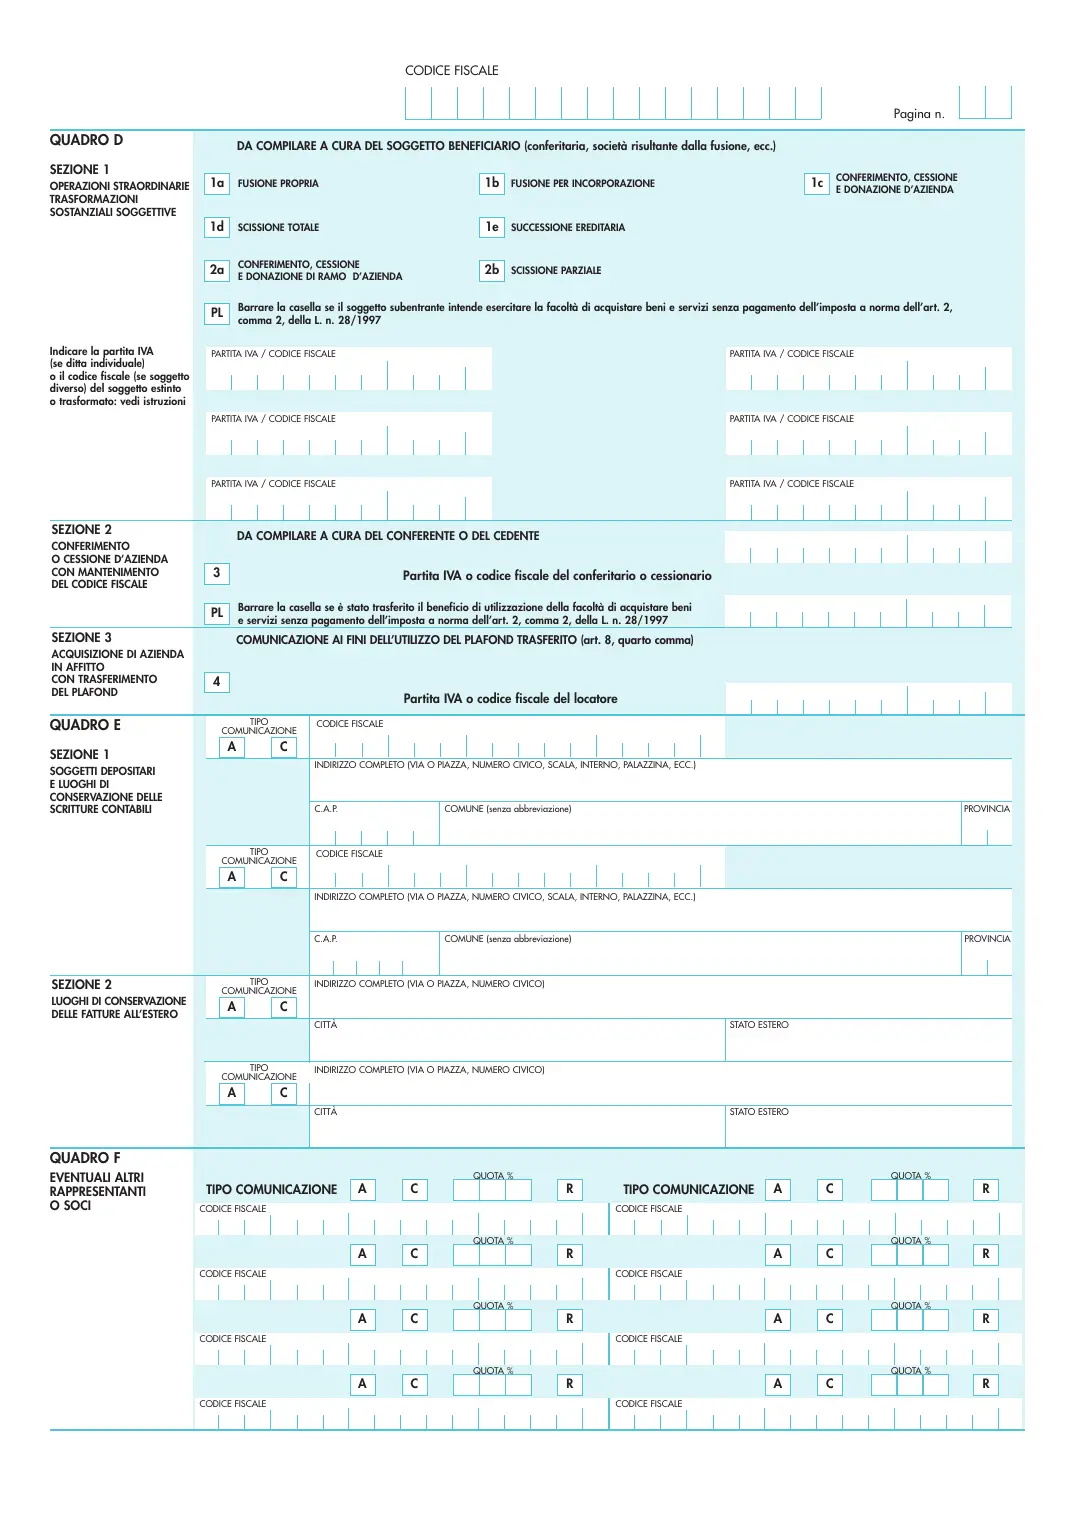
Quadro C: un solo rappresentante, di solito il legale rappresentante con codice carica 1. Gli altri amministratori e, per società di persone e associazioni fra professionisti, i soci vanno nel quadro F; all'inizio attività, per le società di persone e le SRL con meno di 10 soci, si indica anche la quota di partecipazione.
Variazioni frequenti e parti da completare a mano
Il caso più comune dopo l'apertura è il cambio del legale rappresentante o della sede. Si barra la casella 3 con la partita IVA e la data dell'evento e si indicano solo i dati cambiati, ma il quadro B va sempre compilato. Più variazioni avvenute nello stesso giorno possono stare in un solo modello; le opzioni IVA e sulle imposte dirette invece si comunicano nel quadro VO della dichiarazione IVA.
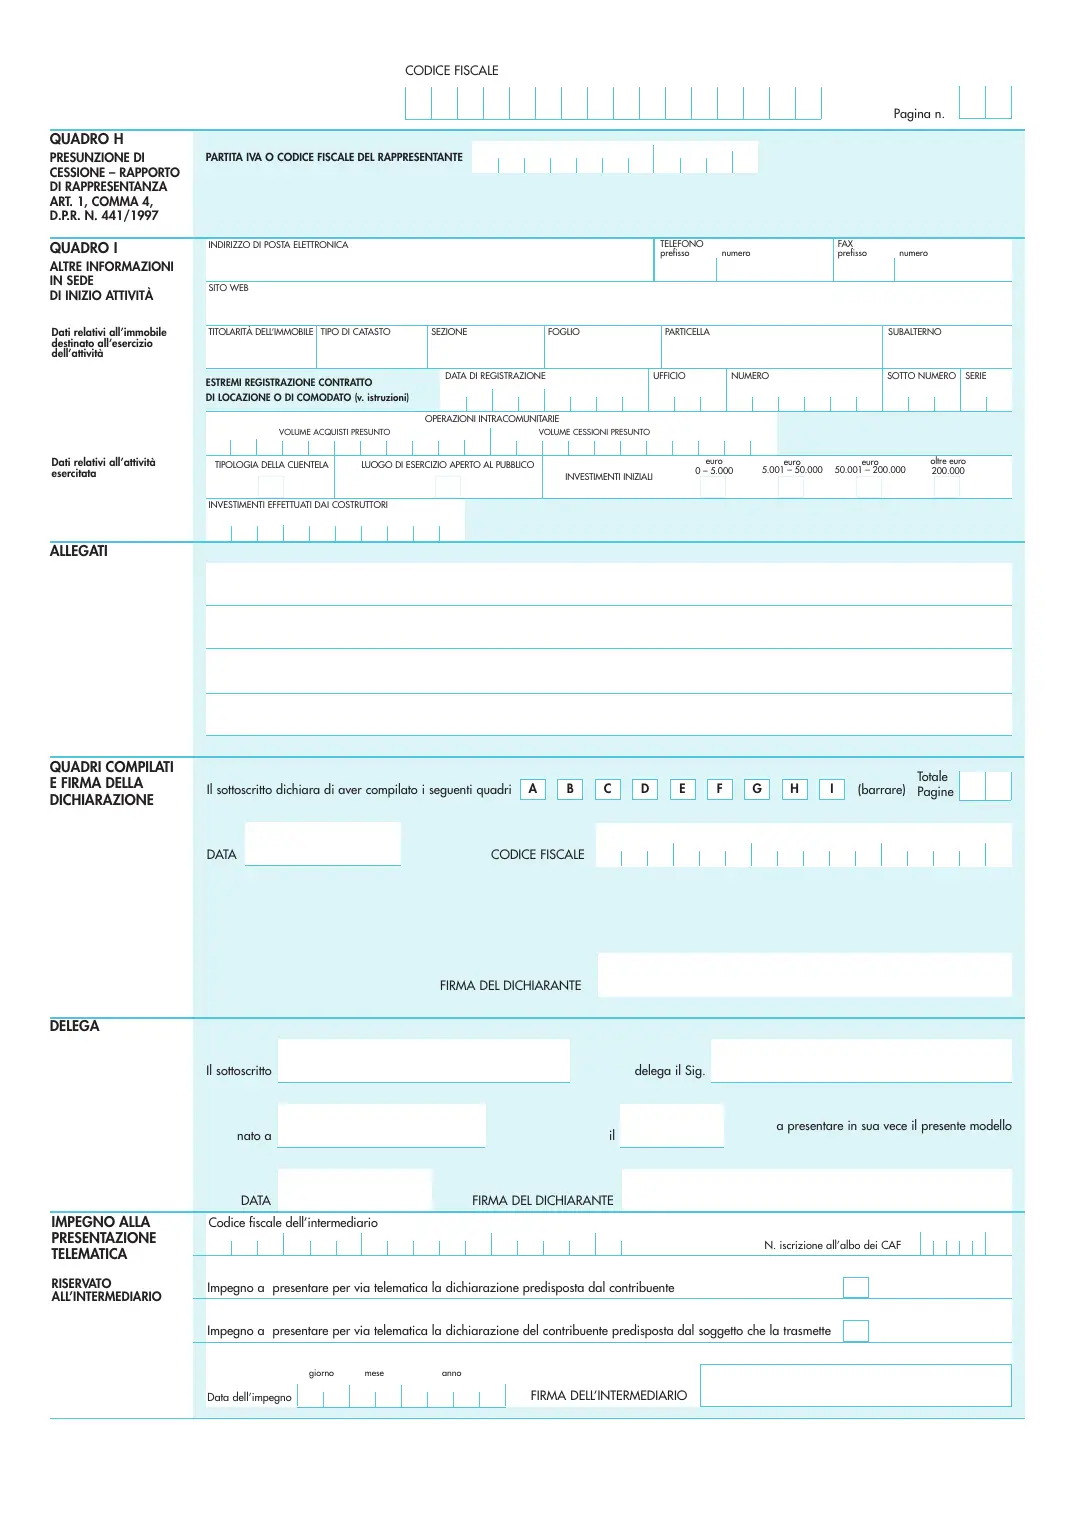
Con l'aggiornamento delle istruzioni del 1° gennaio 2026, gli enti del Terzo settore che avviano un'attività d'impresa e scelgono la determinazione forfetaria del reddito degli articoli 80 e 86 del D.Lgs. 117/2017 lo segnalano scrivendo 9999999999 nel campo «investimenti effettuati dai costruttori» del quadro I.
- Quadro D: fusioni, scissioni, conferimenti, affitto d'azienda con trasferimento del plafond
- Quadro E: depositari e luoghi di conservazione delle scritture contabili
- Quadro H: beni depositati presso un rappresentante (D.P.R. 441/1997)
- Colonna destra del quadro F: si può usare a penna per altri soci
Termini e consegna
Il termine è di 30 giorni dall'inizio, dalla variazione o dalla cessazione. Le istruzioni prevedono la consegna in due esemplari a un qualsiasi ufficio dell'Agenzia, anche tramite un delegato, la spedizione per raccomandata in un solo esemplare con la fotocopia del documento del dichiarante (vale la data di spedizione) e l'invio telematico, diretto o tramite intermediario; per variazioni e cessazioni la scheda dell'Agenzia indica anche la PEC.
La partita IVA resta la stessa fino alla cessazione, anche se cambia il domicilio fiscale; se chiedi insieme codice fiscale e partita IVA (casella 1), i due numeri coincidono. Il PDF scaricato da qui contiene in fondo un promemoria che non va consegnato.
Domande frequenti
Un'associazione culturale che apre la partita IVA usa l'AA7/10 o l'AA5/6?
L'AA7/10, perché inizia un'attività rilevante ai fini IVA; se non ha ancora il codice fiscale lo chiede con lo stesso modello (casella 1 del quadro A). L'AA5/6 serve agli enti che chiedono solo il codice fiscale o ne comunicano le variazioni senza partita IVA.
Come si comunica il cambio del legale rappresentante con l'AA7/10?
Con la dichiarazione di variazione (casella 3 del quadro A), indicando partita IVA e data, i dati del quadro B e quelli del nuovo rappresentante nel quadro C. Il termine è di 30 giorni dalla nomina.
La partita IVA dell'ente sarà uguale al suo codice fiscale?
Dipende dalla casella del quadro A. Con la casella 1 (codice fiscale e partita IVA chiesti insieme) le istruzioni dicono che la partita IVA coincide con il codice fiscale; con la casella 2, per chi ha già il codice fiscale, l'ufficio attribuisce un numero di partita IVA. In entrambi i casi il numero resta lo stesso fino alla cessazione.
Dove si mettono i soci nel modello AA7/10?
Nel quadro F, con il codice fiscale e la lettera A (nuovo) o C (uscito); il socio che rappresenta la società sta invece nel quadro C. La quota di partecipazione si scrive solo all'inizio attività e solo per società di persone e SRL con meno di 10 soci.
L'AA7/10 si può mandare per PEC?
La scheda dell'Agenzia sulla variazione e la chiusura della partita IVA dei soggetti diversi dalle persone fisiche indica la PEC, con oggetto «Variazione attività» o «Cessazione attività». Per l'inizio attività la scheda elenca sportello, raccomandata e invio telematico.
Riferimenti normativi e fonti
- D.P.R. 26 ottobre 1972, n. 633, art. 35
- D.M. 28 dicembre 1987, n. 539 (attribuzione del codice fiscale)
- D.Lgs. 3 luglio 2017, n. 117, artt. 80 e 86 (regime forfetario degli enti del Terzo settore)
- Agenzia delle Entrate: modello AA7/10 e istruzioni
- Istruzioni per la compilazione del modello AA7/10 (PDF, aggiornate al 2026)
- Agenzia delle Entrate: quando utilizzare il modello AA7/10
- Agenzia delle Entrate: come variare o chiudere la partita IVA (soggetti diversi dalle persone fisiche)
Modello fornito gratuitamente a scopo informativo: non costituisce consulenza legale e le informazioni riportate non sono garantite. Verifica sempre i requisiti con l'ufficio o l'ente destinatario. Note legali. Hai trovato un errore? Segnalacelo.