Quando serve il modello RLI
Ogni contratto di locazione o di affitto di immobili, compresi i fondi rustici, va registrato all'Agenzia delle Entrate qualunque sia il canone, entro 30 giorni dalla firma o dalla decorrenza se è anteriore. La registrazione la può chiedere il proprietario o l'inquilino, e locatore e conduttore rispondono insieme del pagamento dell'imposta. Fanno eccezione le locazioni abitative che, tra le stesse parti, non superano 30 giorni complessivi nell'anno.
Lo stesso modello accompagna il contratto per tutta la sua vita: si usa per pagare l'annualità successiva, per la proroga alla scadenza, per la cessione del contratto, per la risoluzione anticipata, per il subentro di un nuovo proprietario o di un erede, per la rinegoziazione del canone e per scegliere o revocare la cedolare secca. La disdetta e l'accordo di risoluzione restano documenti tra le parti; all'Agenzia si comunica la risoluzione con il modello RLI.
Online, tramite intermediario o in ufficio
Secondo la scheda dell'Agenzia, il contratto si può registrare con i servizi telematici (software RLI o RLI-web, con SPID, CIE o credenziali Fisconline), tramite un intermediario abilitato come un CAF o un professionista, oppure in un ufficio dell'Agenzia con il modello RLI cartaceo, prenotando un appuntamento. La strada online è obbligatoria per gli agenti immobiliari e per chi possiede almeno 10 immobili: per loro la carta non è ammessa.
La nuova registrazione si può presentare in qualsiasi ufficio, che diventa competente per gli adempimenti successivi. Alcuni casi passano comunque dall'ufficio dove il contratto è registrato: la risoluzione comunicata dopo oltre un anno, il pagamento tardivo dell'annualità con cambio di regime, la rinegoziazione con decorrenza di oltre un anno prima. Online le imposte si pagano con addebito sul conto; in ufficio con l'F24 Elementi identificativi o con la richiesta di addebito.
Come si compila: quadri e sezioni
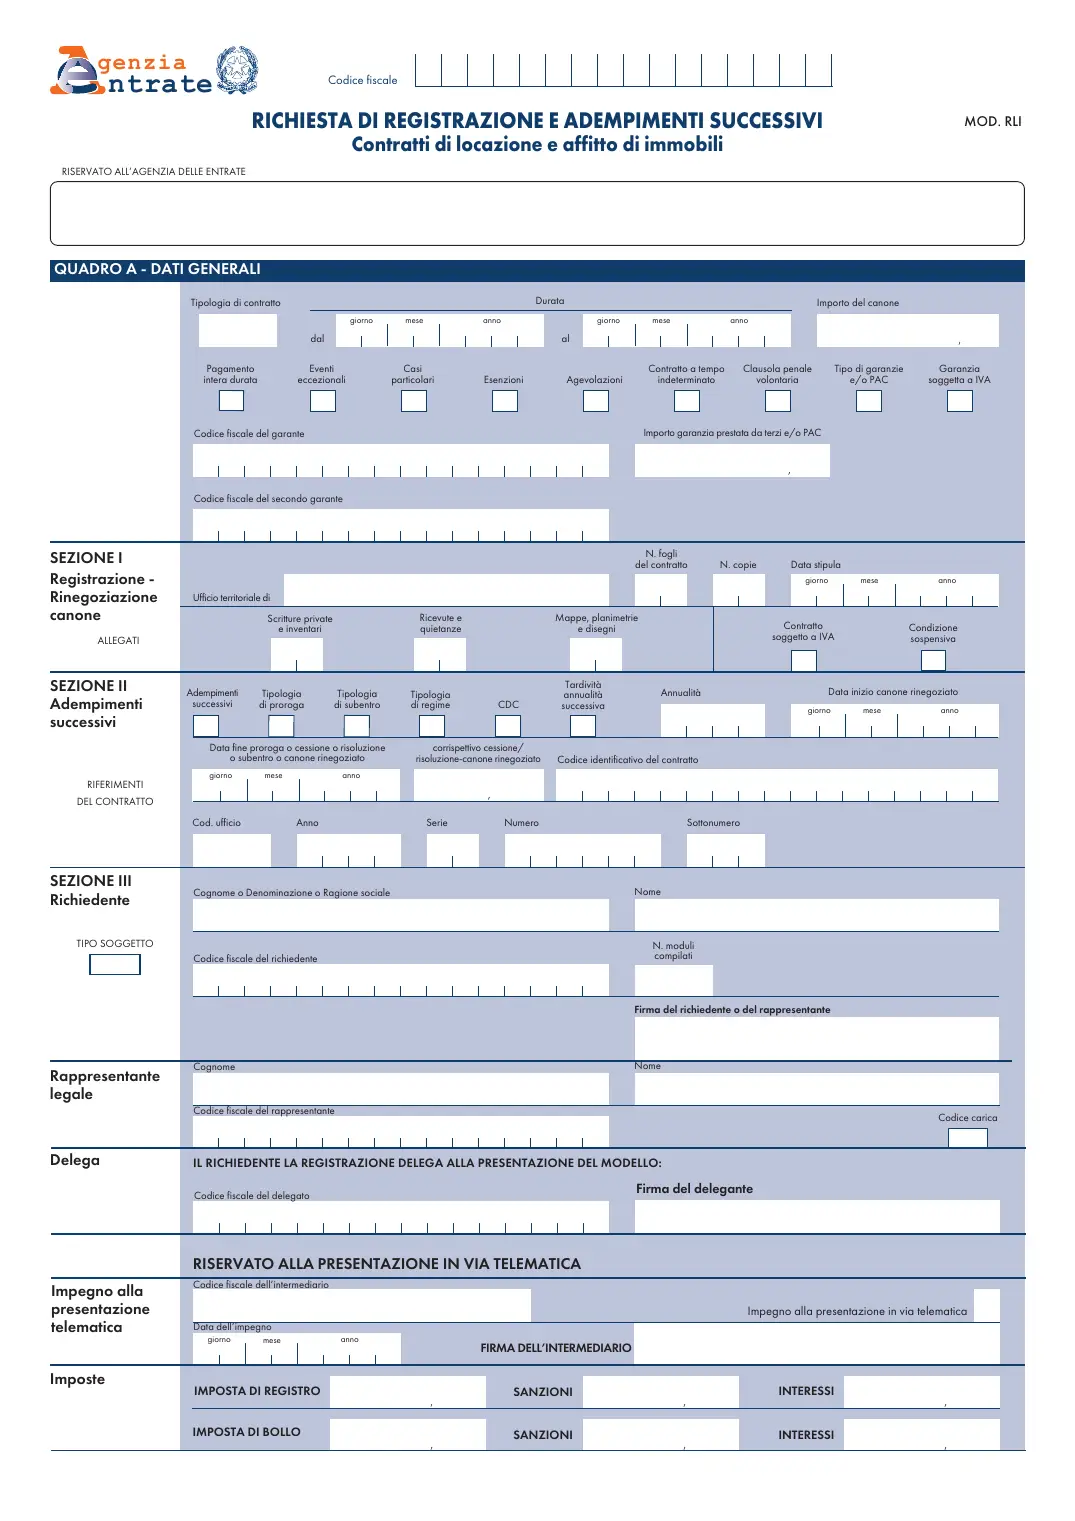
In alto su ogni pagina va il codice fiscale del richiedente. Nel quadro A indichi la tipologia di contratto (L1 per l'abitativo a canone libero, concordato o transitorio, L2 per quello agevolato, S1 per l'uso diverso, T1-T4 per gli affitti di terreni), la durata e il canone annuo per intero. Per una nuova registrazione compili la sezione I con ufficio, fogli, copie e data di stipula; per un adempimento la sezione II, con il codice dell'adempimento e il codice identificativo del contratto (o gli estremi di registrazione) che trovi sulla ricevuta. La sezione III riporta chi chiede e firma: il locatore, il conduttore o il mediatore, ne basta uno.
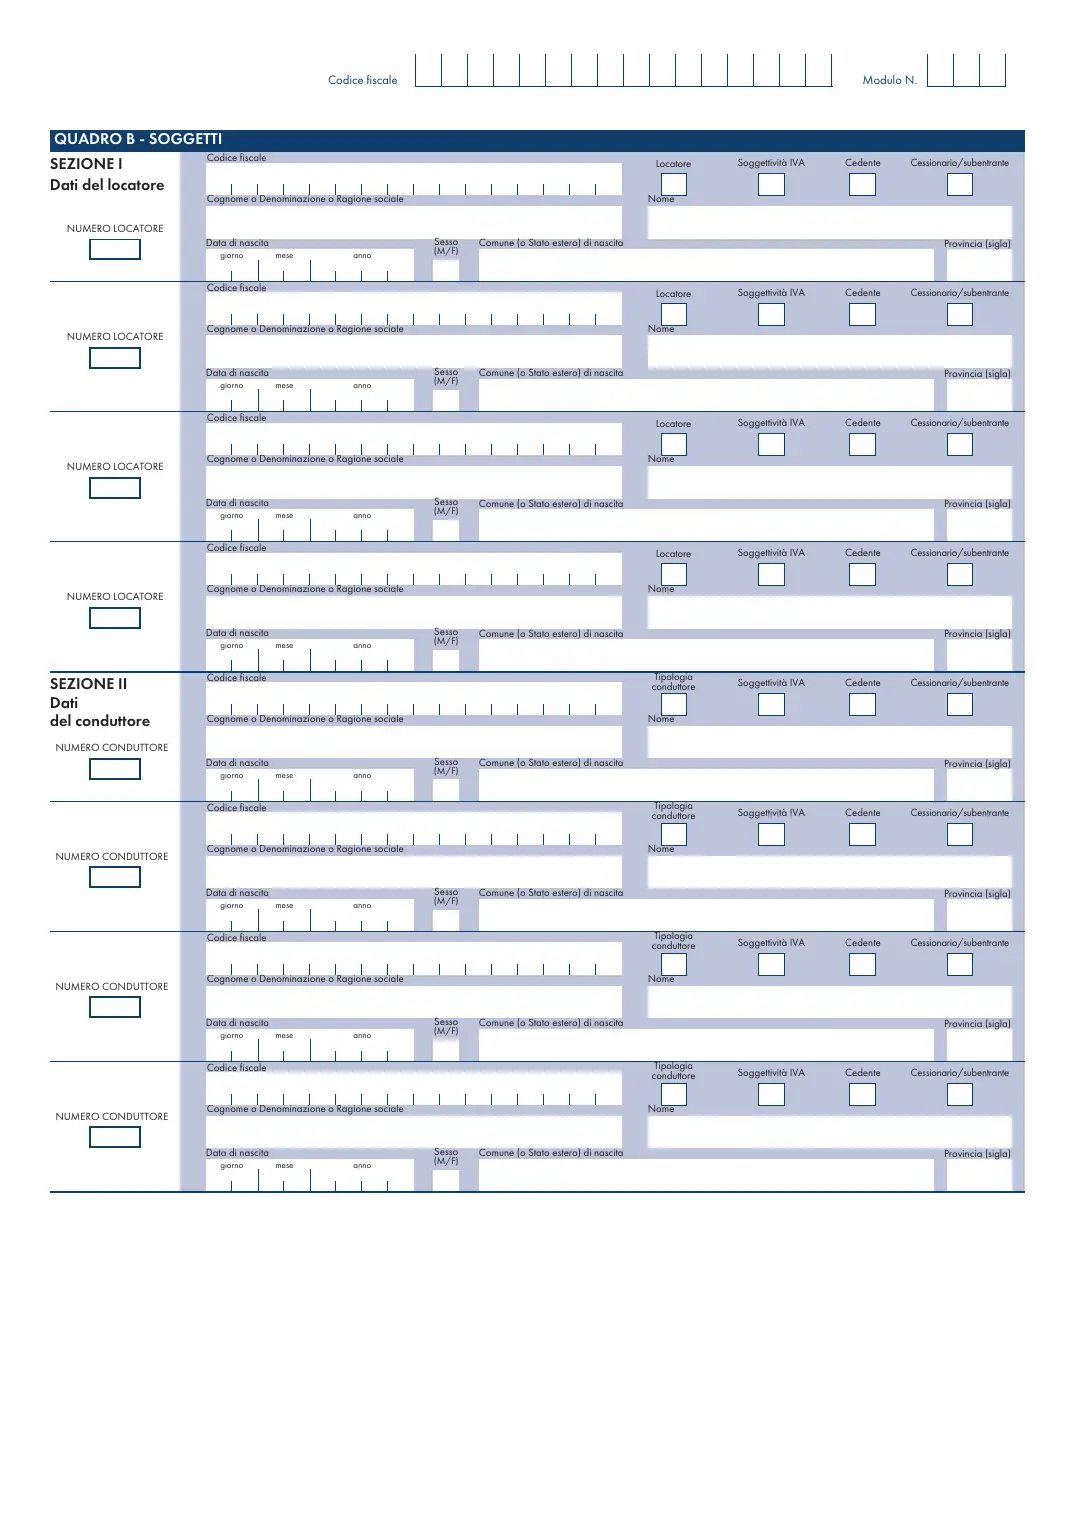
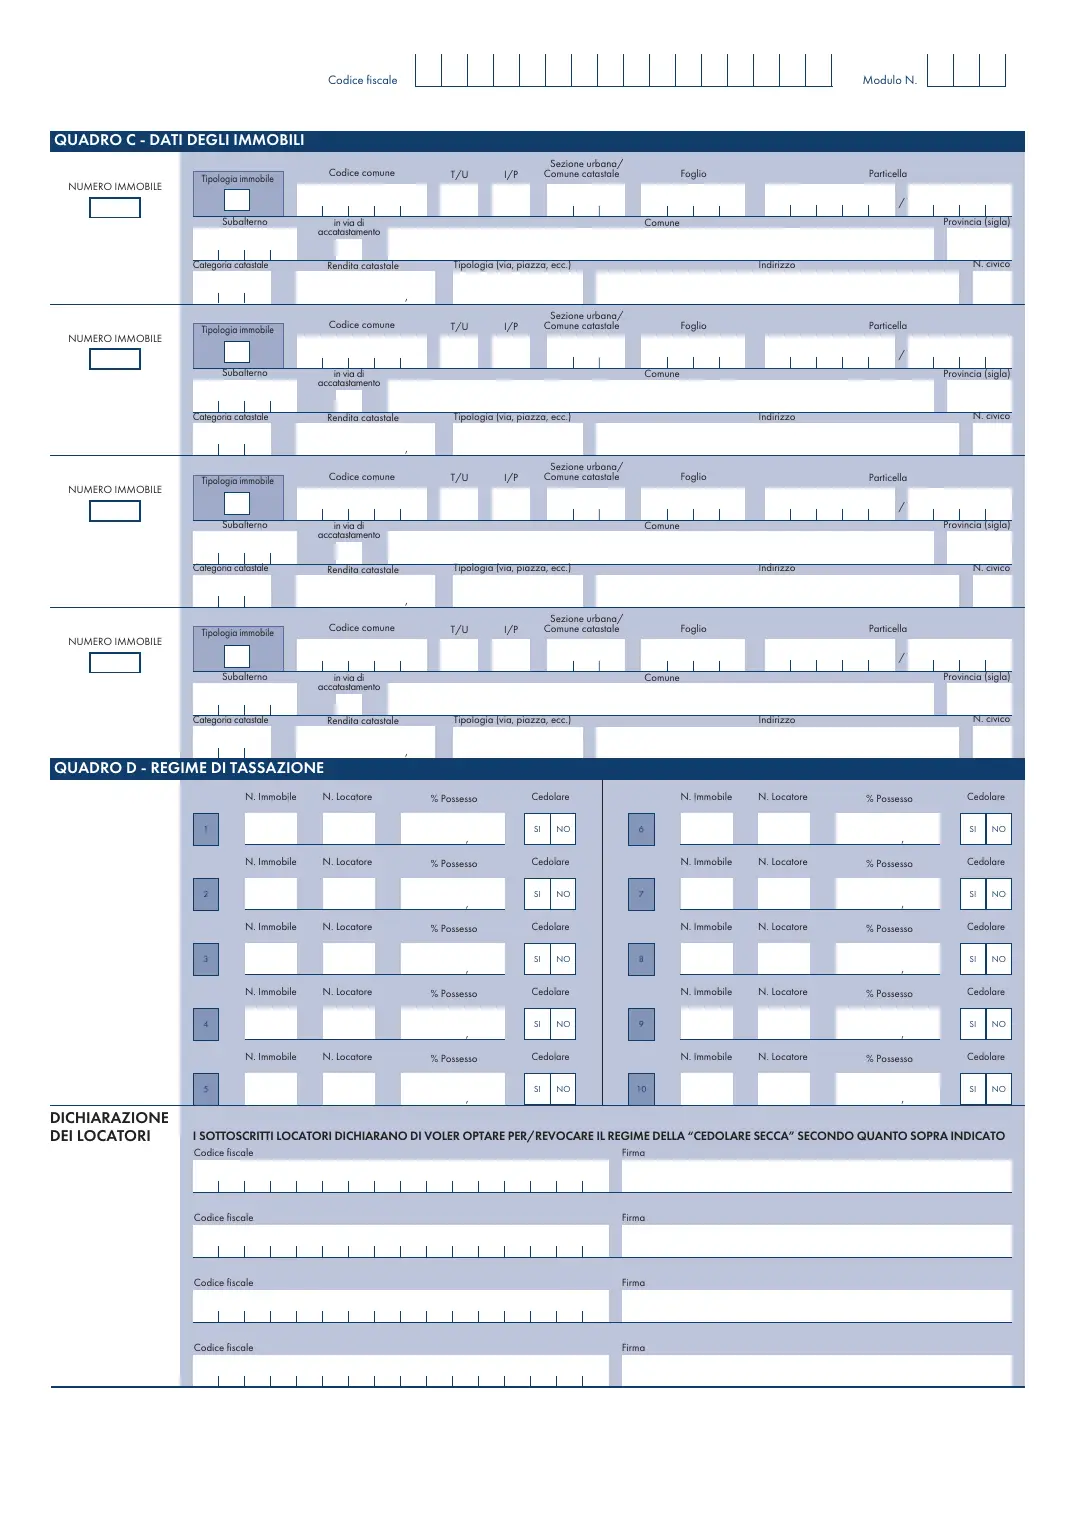
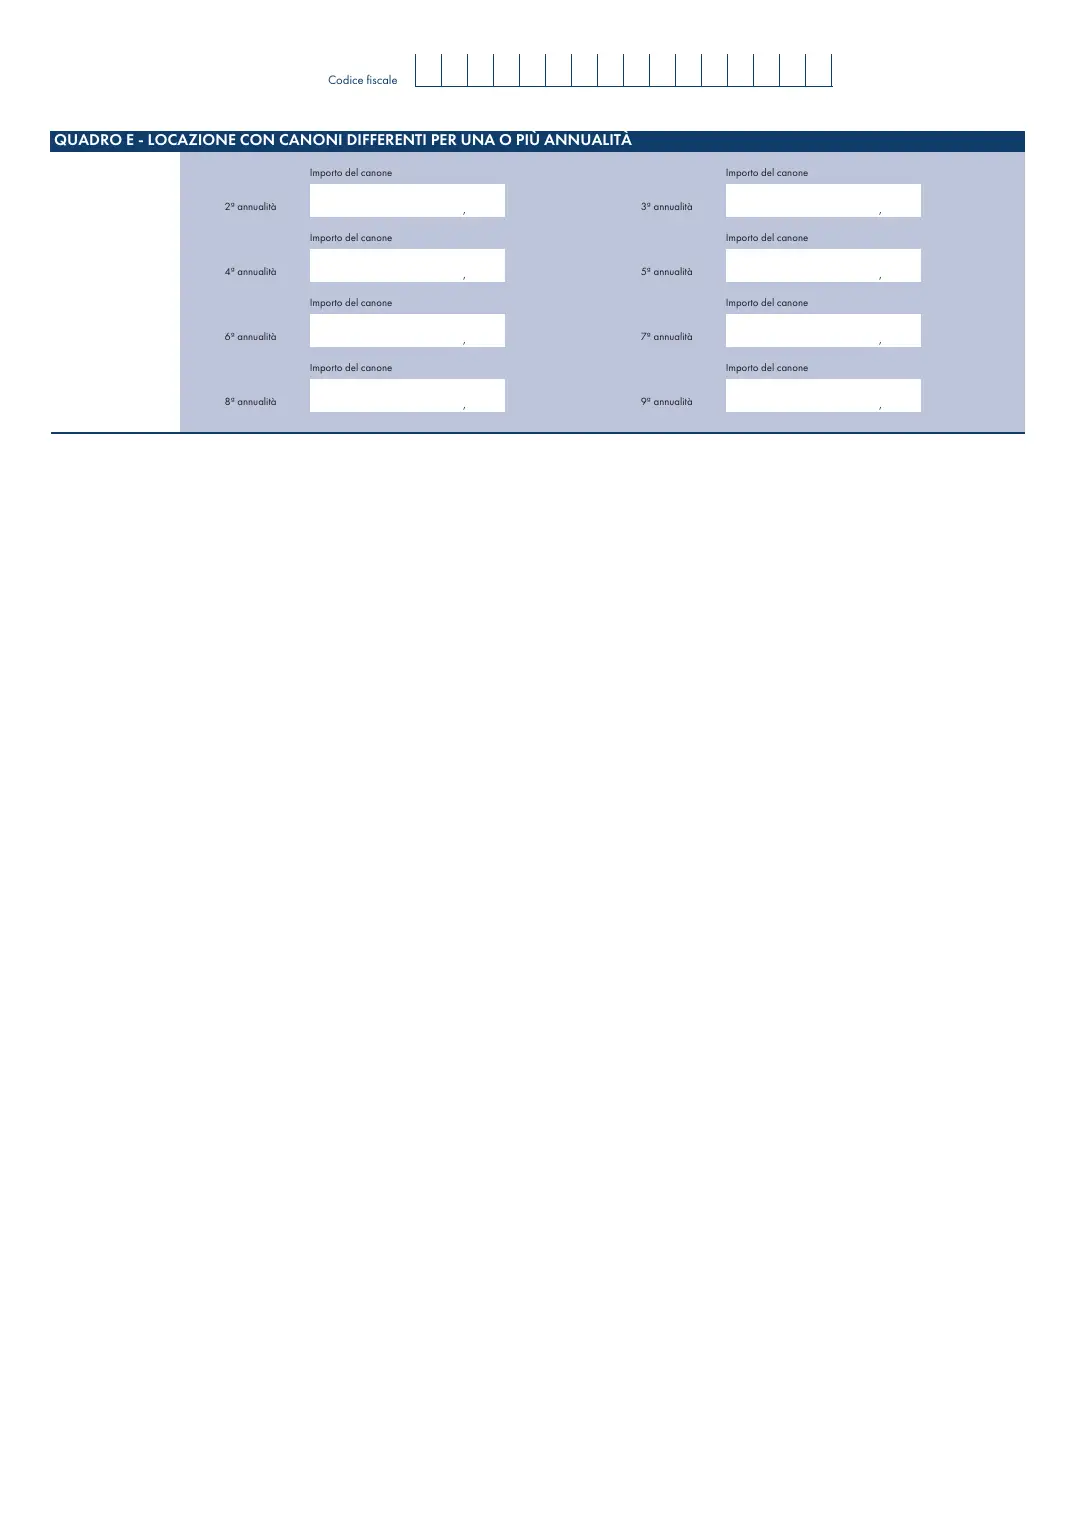
Il quadro B elenca locatori e conduttori, il quadro C gli immobili con i dati della visura catastale. Il quadro D serve alla cedolare secca: una riga per ogni locatore proprietario di ciascun immobile, con la quota di possesso e SI o NO. Il quadro E si compila solo se il canone cambia nelle annualità successive.
- Ogni modulo ha 4 righe per locatori, conduttori e immobili: con più righe il PDF aggiunge un modulo e numera «Modulo N.» su ogni pagina
- La firma va a penna: il PDF lascia vuoti tutti gli spazi per la firma
- La parte «Riservato alla presentazione in via telematica» e il riquadro delle imposte restano vuoti: servono solo all'invio online
Imposte, bollo e cedolare secca
Secondo la scheda «Quanto si paga» dell'Agenzia, per gli immobili abitativi l'imposta di registro è il 2% del canone annuo moltiplicato per le annualità, con un minimo di 67 euro per la prima; per il canone concordato nei comuni ad alta tensione abitativa la base scende al 70%. Si può pagare anno per anno, entro 30 giorni dall'inizio di ogni annualità (con l'F24 Elementi identificativi, codice 1501), oppure tutta la durata alla registrazione con uno sconto. Il bollo è di 16 euro per ogni copia, ogni 4 facciate e comunque ogni 100 righe.
Con la cedolare secca il locatore persona fisica non paga imposta di registro e bollo sul contratto, oltre all'IRPEF sul canone. Per optare deve prima avvisare l'inquilino con raccomandata, salvo che il contratto preveda già la rinuncia agli aumenti del canone, e firmare la dichiarazione nel quadro D. Per i dettagli e per i codici tributo degli altri adempimenti fai riferimento alle istruzioni dell'F24 Elementi identificativi.
Domande frequenti
Il modello RLI cartaceo si può ancora presentare in ufficio?
Sì, per chi non ha l'obbligo telematico: si presenta in un ufficio dell'Agenzia delle Entrate, su appuntamento, con il contratto, i contrassegni del bollo e la ricevuta dell'imposta. Agenti immobiliari e possessori di almeno 10 immobili devono invece registrare online.
Con il modello RLI si comunica anche la risoluzione anticipata del contratto?
Sì: nella sezione II si indica il codice 4 (risoluzione) o 7 (risoluzione con pagamento contestuale del corrispettivo), la data della risoluzione, il regime del contratto e il codice identificativo. Se la comunicazione arriva dopo oltre un anno va fatta all'ufficio dove il contratto è registrato.
Chi deve firmare il modello RLI?
La richiesta va firmata dal locatore, dal conduttore o dal mediatore: se ci sono più locatori o conduttori ne basta uno. Per la cedolare secca firma anche ogni locatore che sceglie il regime, accanto al proprio codice fiscale nel quadro D.
Dove trovo il codice identificativo del contratto?
È sulla ricevuta di registrazione rilasciata dall'Agenzia. Se non lo hai puoi indicare gli estremi di registrazione (codice ufficio, anno, serie, numero), oppure cercarlo con il servizio dell'Agenzia per la ricerca del codice identificativo.
Quanti locatori o immobili entrano in un modello RLI?
Ogni modulo ha 4 righe per locatori, conduttori e immobili. Con più righe si compilano altri moduli continuando la numerazione: qui basta aggiungere le righe e il PDF contiene i moduli in più, con il numero di modulo stampato.
Riferimenti normativi e fonti
- D.P.R. 26 aprile 1986, n. 131, artt. 11 e 17 (Testo unico dell'imposta di registro)
- D.Lgs. 14 marzo 2011, n. 23, art. 3 (cedolare secca)
- Provvedimento del Direttore dell'Agenzia delle Entrate del 19 marzo 2019 (approvazione del modello RLI), modello aggiornato il 20 ottobre 2025
- Agenzia delle Entrate: modello RLI, modello e istruzioni
- Istruzioni per la compilazione del modello RLI (PDF)
- Agenzia delle Entrate: registrazione di un nuovo contratto, che cos'è
- Agenzia delle Entrate: registrazione in ufficio
- Agenzia delle Entrate: quanto si paga
- Agenzia delle Entrate: come si paga
- Agenzia delle Entrate: versamento per l'annualità successiva
Modello fornito gratuitamente a scopo informativo: non costituisce consulenza legale e le informazioni riportate non sono garantite. Verifica sempre i requisiti con l'ufficio o l'ente destinatario. Note legali. Hai trovato un errore? Segnalacelo.