Cos'è la dichiarazione d'intento e chi la usa
L'esportatore abituale è l'impresa che, avendo effettuato cessioni all'esportazione od operazioni assimilate, può acquistare o importare beni e servizi senza IVA entro un limite chiamato plafond, come prevede l'articolo 8 del d.P.R. 633/1972. Per usarlo deve dichiarare a ogni fornitore, o alla dogana, l'intento di acquistare senza applicazione dell'imposta, con il modello approvato dall'Agenzia delle Entrate.
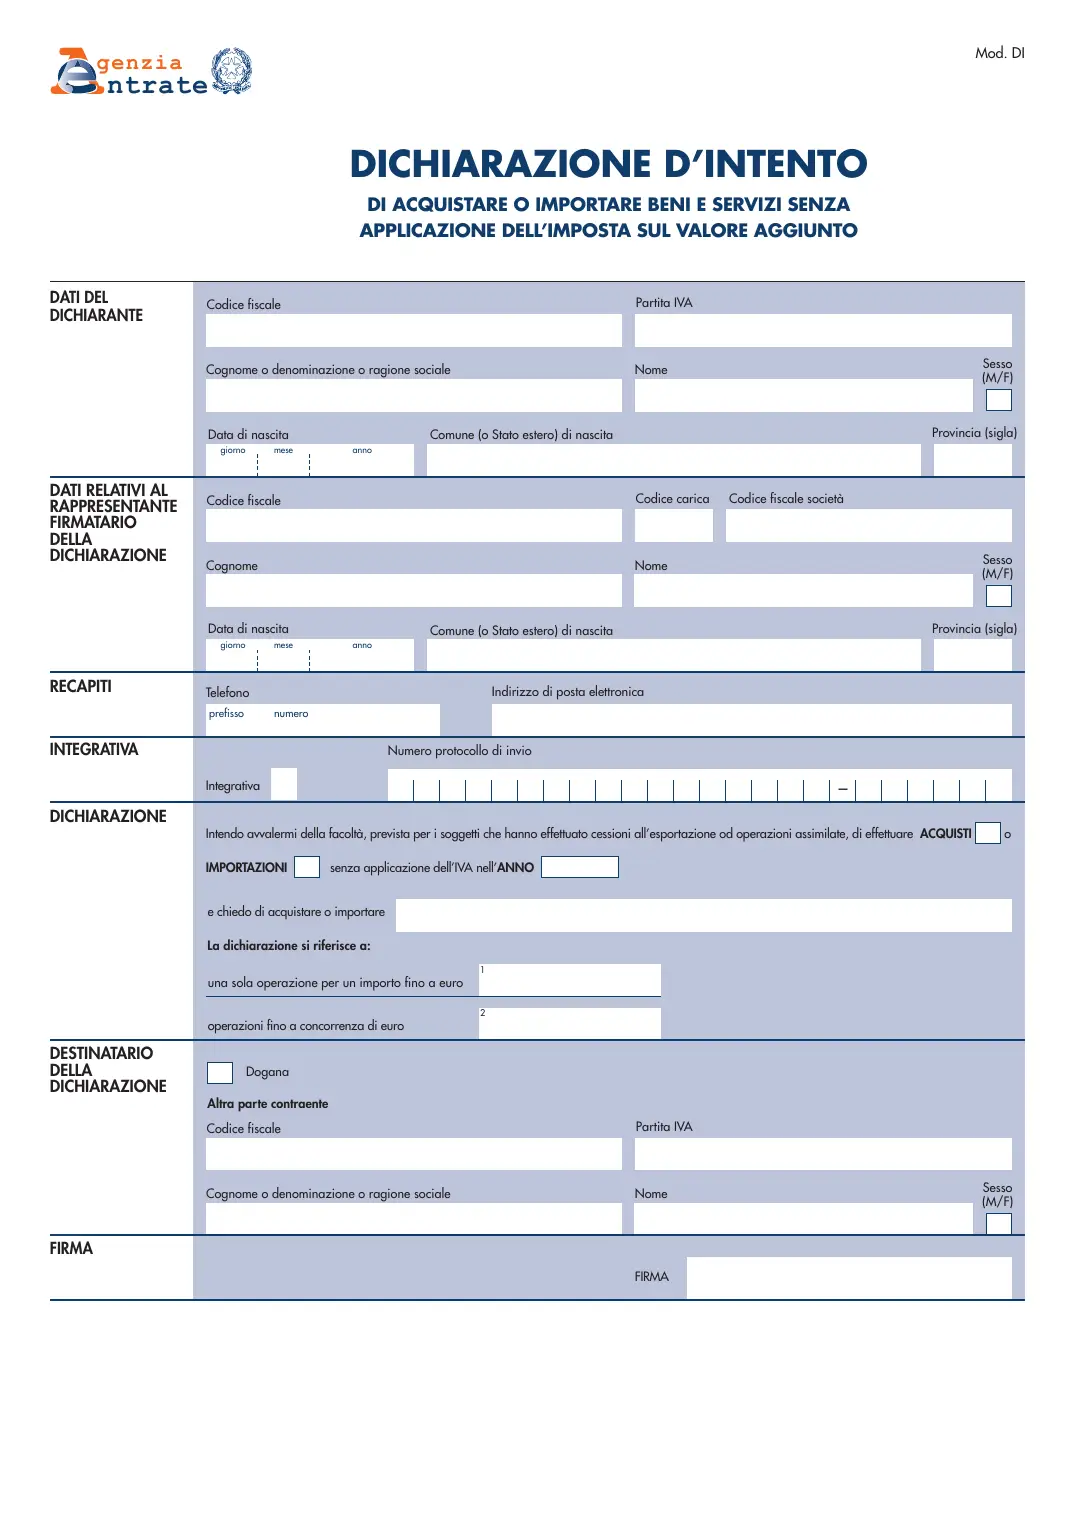
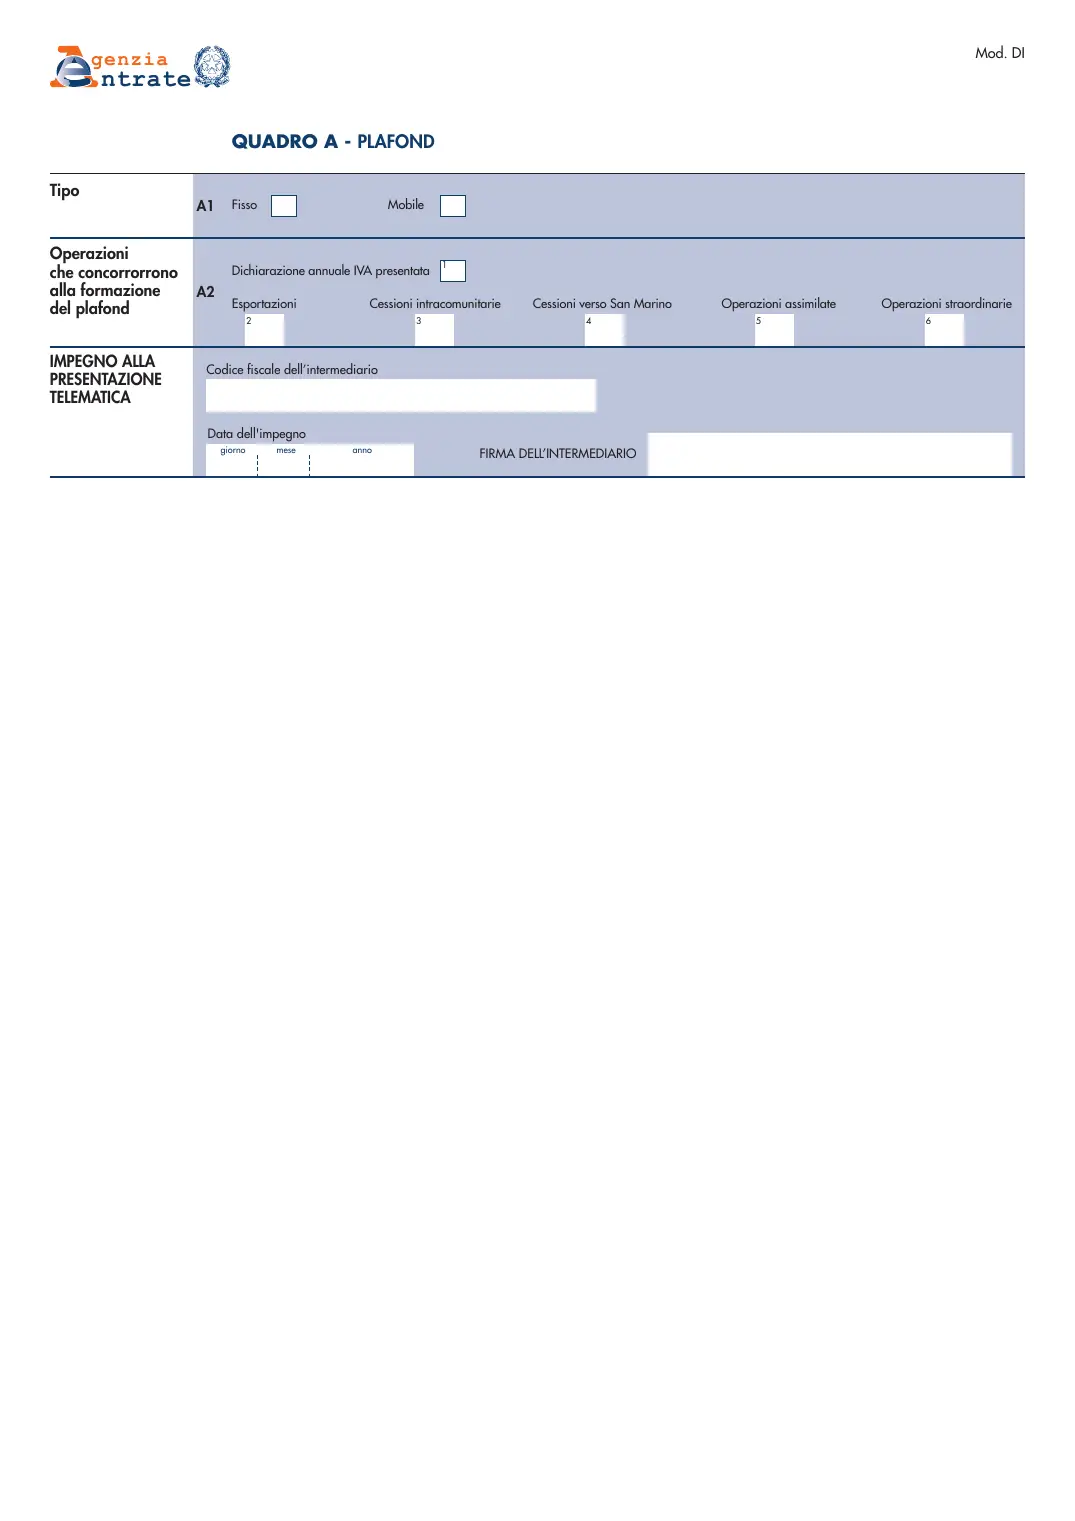
Il modello in uso è quello approvato con il provvedimento del 27 febbraio 2020, adoperato dal 2 marzo 2020. Si compone di un frontespizio con dichiarante, eventuale rappresentante firmatario, recapiti, dichiarazione e destinatario, del quadro A sul plafond e del riquadro con l'impegno dell'intermediario alla presentazione telematica. Spesso viene chiamata anche «lettera d'intento», ma non va confusa con le lettere di intenti delle trattative commerciali.
Come si presenta oggi: solo per via telematica
Secondo l'articolo 1, comma 1, lettera c), del D.L. 746/1983 la dichiarazione è redatta sul modello dell'Agenzia e «trasmessa per via telematica» all'Agenzia stessa, che rilascia una ricevuta con il protocollo di ricezione. Le istruzioni del modello spiegano che si trasmette direttamente, se si è abilitati ai servizi telematici, o tramite un intermediario abilitato, usando il software gratuito «Dichiarazione d'intento» disponibile sul sito dell'Agenzia.
La dichiarazione si considera presentata il giorno in cui l'Agenzia riceve i dati. Il protocollo va indicato nelle fatture che il fornitore emette sulla base della dichiarazione, oppure dall'importatore nella dichiarazione doganale. Secondo l'informativa privacy del modello, i dati vengono resi disponibili ai fornitori nella loro area riservata sul sito dell'Agenzia.
Per questo la versione stampata non ha valore da sola: serve come bozza da preparare con calma, come documento da consegnare all'intermediario, che secondo le istruzioni la riceve dal dichiarante insieme all'incarico di trasmetterla, e come copia da conservare con la ricevuta.
Come compilare il frontespizio
Il dichiarante indica codice fiscale, partita IVA e i dati anagrafici se persona fisica, oppure la denominazione completa se è una società, con la sola natura giuridica abbreviata (S.a.s., S.r.l.). Il riquadro del rappresentante firmatario si compila solo se firma una persona diversa dal dichiarante, con il codice carica preso dalla tabella delle istruzioni della dichiarazione IVA annuale.
Nella sezione Dichiarazione si barra ACQUISTI o IMPORTAZIONI, si indica l'anno e la tipologia di beni o servizi. Poi si sceglie uno dei due campi: il campo 1 se la dichiarazione riguarda una sola operazione, con il relativo importo (per un'importazione, un valore presunto dell'imponibile IVA dell'operazione doganale); il campo 2 se riguarda una o più operazioni fino a concorrenza dell'importo indicato.
Nel riquadro Destinatario si barra «Dogana» per le importazioni; altrimenti si scrivono codice fiscale, partita IVA e nome o ragione sociale del fornitore. Per un Gruppo IVA le istruzioni chiedono la partita IVA del Gruppo e, come codice fiscale, quello del Gruppo o del singolo partecipante.
Quadro A e impegno dell'intermediario
Nel rigo A1 si indica se il plafond è fisso o mobile. Nel rigo A2, se la dichiarazione IVA annuale è già stata presentata si barra solo la casella 1; altrimenti bisogna barrare almeno una delle caselle da 2 a 5:
- 2: esportazioni di beni (art. 8, primo comma, lettere a e b, del d.P.R. 633/1972)
- 3: cessioni intracomunitarie di beni
- 4: cessioni di beni a operatori sammarinesi
- 5: operazioni assimilate alle cessioni all'esportazione
- 6: operazioni straordinarie che hanno contribuito a formare il plafond
L'ultimo riquadro lo compila l'intermediario: il suo codice fiscale, la data dell'impegno a presentare la dichiarazione in via telematica e la sua firma. Le firme del dichiarante e dell'intermediario non si inseriscono qui: vanno apposte a mano sulla stampa.
Domande frequenti
Posso consegnare la dichiarazione d'intento stampata direttamente al fornitore?
Non al posto dell'invio. La dichiarazione ha effetto solo se trasmessa per via telematica all'Agenzia delle Entrate e il fornitore, prima di fatturare senza IVA, deve verificare online che sia stata presentata. La stampa può accompagnare la comunicazione, ma senza ricevuta telematica non basta.
Chi può trasmettere la dichiarazione d'intento all'Agenzia?
Il dichiarante stesso, se è abilitato a Entratel o Fisconline, oppure un intermediario abilitato come un commercialista o un'associazione di categoria. In entrambi i casi si usa il software «Dichiarazione d'intento» dell'Agenzia delle Entrate.
Come fa il fornitore a controllare che la dichiarazione sia stata inviata?
Con il servizio di verifica della ricevuta sul sito dell'Agenzia, inserendo il protocollo (17 cifre più 6), l'anno, il codice fiscale del dichiarante e il proprio; i dati delle dichiarazioni ricevute sono anche nella sua area riservata. Il protocollo va poi riportato in fattura.
Che differenza c'è tra il campo 1 e il campo 2 della dichiarazione?
Il campo 1 si usa quando la dichiarazione riguarda una sola operazione e indica il suo importo; il campo 2 copre una o più operazioni fino a concorrenza della cifra scritta. Se ne compila uno solo.
Ho sbagliato un dato: devo rifare la dichiarazione d'intento?
Se l'operazione non è ancora avvenuta si invia una dichiarazione integrativa, barrando la casella «Integrativa» e indicando il protocollo di quella da correggere: la nuova la sostituisce. Le istruzioni escludono da questa correzione i dati del plafond del quadro A.
Riferimenti normativi e fonti
- D.L. 29 dicembre 1983, n. 746, art. 1, comma 1, lett. c) (testo in vigore fino al 31 dicembre 2026)
- D.P.R. 26 ottobre 1972, n. 633, art. 8, primo comma, lett. c) (acquisti senza IVA dell'esportatore abituale)
- D.Lgs. 18 dicembre 1997, n. 471, art. 7, commi 3 e 4-bis (sanzioni per il fornitore)
- Agenzia delle Entrate, provvedimento del 27 febbraio 2020 (modello, istruzioni e specifiche tecniche)
- Agenzia delle Entrate: dichiarazioni di intento, modelli e istruzioni
- Agenzia delle Entrate: dichiarazioni di intento, che cos'è
- Istruzioni per la compilazione del modello di dichiarazione d'intento (PDF)
- Agenzia delle Entrate: software di compilazione Dichiarazione d'intento
- Agenzia delle Entrate: verifica ricevuta della dichiarazione d'intento
- Agenzia delle Entrate: provvedimento del 27 febbraio 2020
- Normattiva: D.L. 746/1983, art. 1
- Normattiva: D.Lgs. 471/1997, art. 7
Modello fornito gratuitamente a scopo informativo: non costituisce consulenza legale e le informazioni riportate non sono garantite. Verifica sempre i requisiti con l'ufficio o l'ente destinatario. Note legali. Hai trovato un errore? Segnalacelo.