Quando serve l'F24 ordinario e non il semplificato
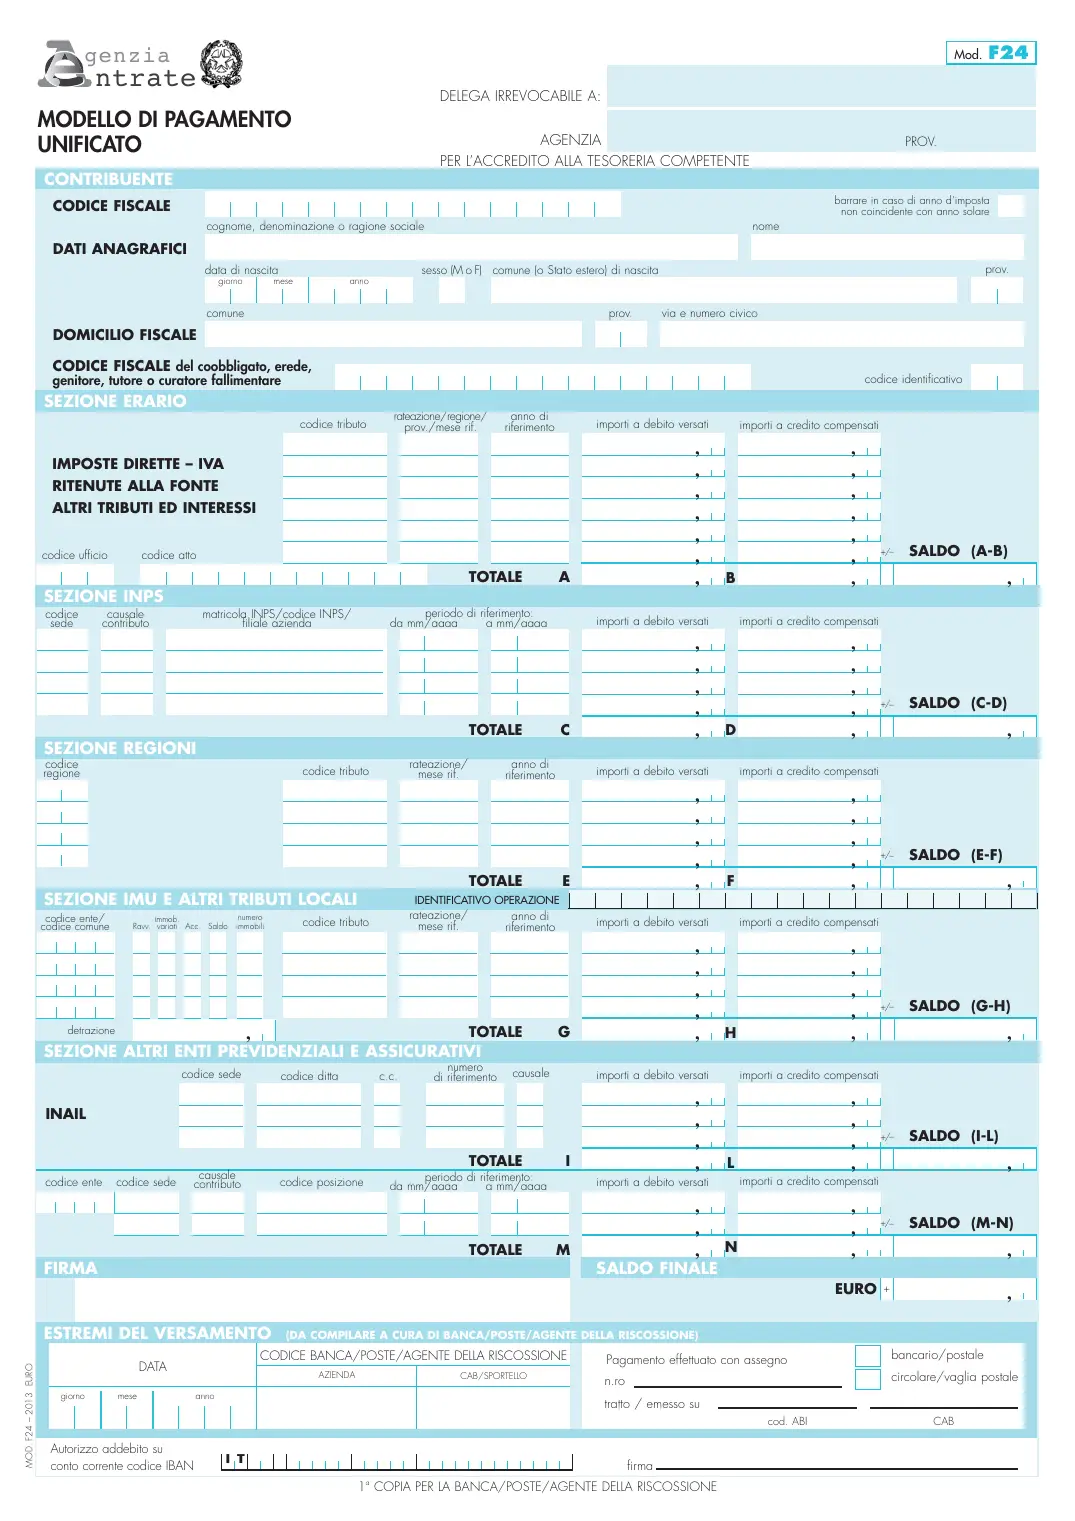
Il modello F24 ordinario è la versione completa del modello di pagamento unificato: con un solo modulo si versano imposte erariali, contributi INPS, tributi regionali e comunali, premi INAIL e contributi di altri enti previdenziali, e si possono compensare i crediti. Secondo l'Agenzia delle Entrate lo usano tutti i contribuenti, con o senza partita IVA.
Rispetto all'F24 semplificato, che ha una sola pagina e un elenco unico di righe, l'ordinario divide i pagamenti in sezioni con colonne diverse. Serve quando devi versare contributi INPS o INAIL, che nel semplificato non trovano posto, o quando vuoi i totali separati per ente, come fanno di solito commercialisti e CAF.
- Erario: IRPEF e relative imposte sostitutive, ritenute, imposta di registro e bollo sulle scritture private, sanzioni e interessi
- INPS: contributi di artigiani, commercianti e iscritti alla gestione separata
- Regioni: addizionale regionale all'IRPEF e IRAP
- IMU e altri tributi locali: IMU, addizionale comunale e gli altri tributi del comune pagabili con F24
- Altri enti: premi INAIL e contributi ad altre casse che usano l'F24
Chi può ancora pagarlo su carta
Le regole sono sulla pagina «Come effettuare i versamenti» dell'Agenzia delle Entrate. Chi non ha la partita IVA può presentare il modello cartaceo agli sportelli di banche convenzionate, uffici postali e Agenzia delle Entrate-Riscossione, pagando in contanti, con assegno, con carta o con addebito sul conto, secondo quanto accetta lo sportello.
I titolari di partita IVA devono presentare l'F24 esclusivamente online, con F24 web o F24 online dell'Agenzia, con l'home banking o tramite un intermediario. Lo stesso obbligo vale per chiunque compensi crediti IVA, IRPEF e addizionali, imposte sostitutive, IRAP o crediti da sostituto d'imposta, e per ogni F24 con saldo finale zero. La carta resta ammessa solo per i crediti utilizzabili esclusivamente presso gli agenti della riscossione.
In pratica il PDF compilato qui va bene per un pensionato o un lavoratore dipendente che paga un saldo IRPEF, l'IMU o un'imposta di registro senza compensazioni. Se hai l'home banking, puoi usarlo come promemoria per riportare gli stessi dati nel pagamento online.
Come si compila sezione per sezione
In alto vanno codice fiscale, dati anagrafici e domicilio fiscale del contribuente. Il riquadro sotto si usa solo quando paga un'altra persona per lui, con il suo codice fiscale e il codice identificativo della tabella pubblicata dall'Agenzia: 02 per genitore o tutore, 07 per l'erede.
In ogni riga della sezione Erario, Regioni o IMU scrivi il codice tributo, l'anno di riferimento con quattro cifre e la rateazione: 0101 se paghi tutto insieme, oppure il numero della rata seguito dal numero di rate scelte. Le sezioni INPS e Altri enti chiedono invece codice sede, causale contributo, matricola o posizione e il periodo da/a nel formato mese e anno.
Il codice ufficio e il codice atto della sezione Erario si compilano solo quando paghi un atto emesso dall'Agenzia, per esempio un avviso di accertamento o un accertamento con adesione: li trovi sull'atto. Nel ravvedimento operoso il codice ufficio resta vuoto, come precisano le avvertenze del modello.
Qui le righe a debito e a credito vengono sommate da sole: ogni sezione riceve il totale a debito, il totale a credito e il saldo, e in fondo compare il saldo finale, che non può mai essere negativo. Gli importi si scrivono con due decimali, arrotondando al centesimo.
Dopo il pagamento
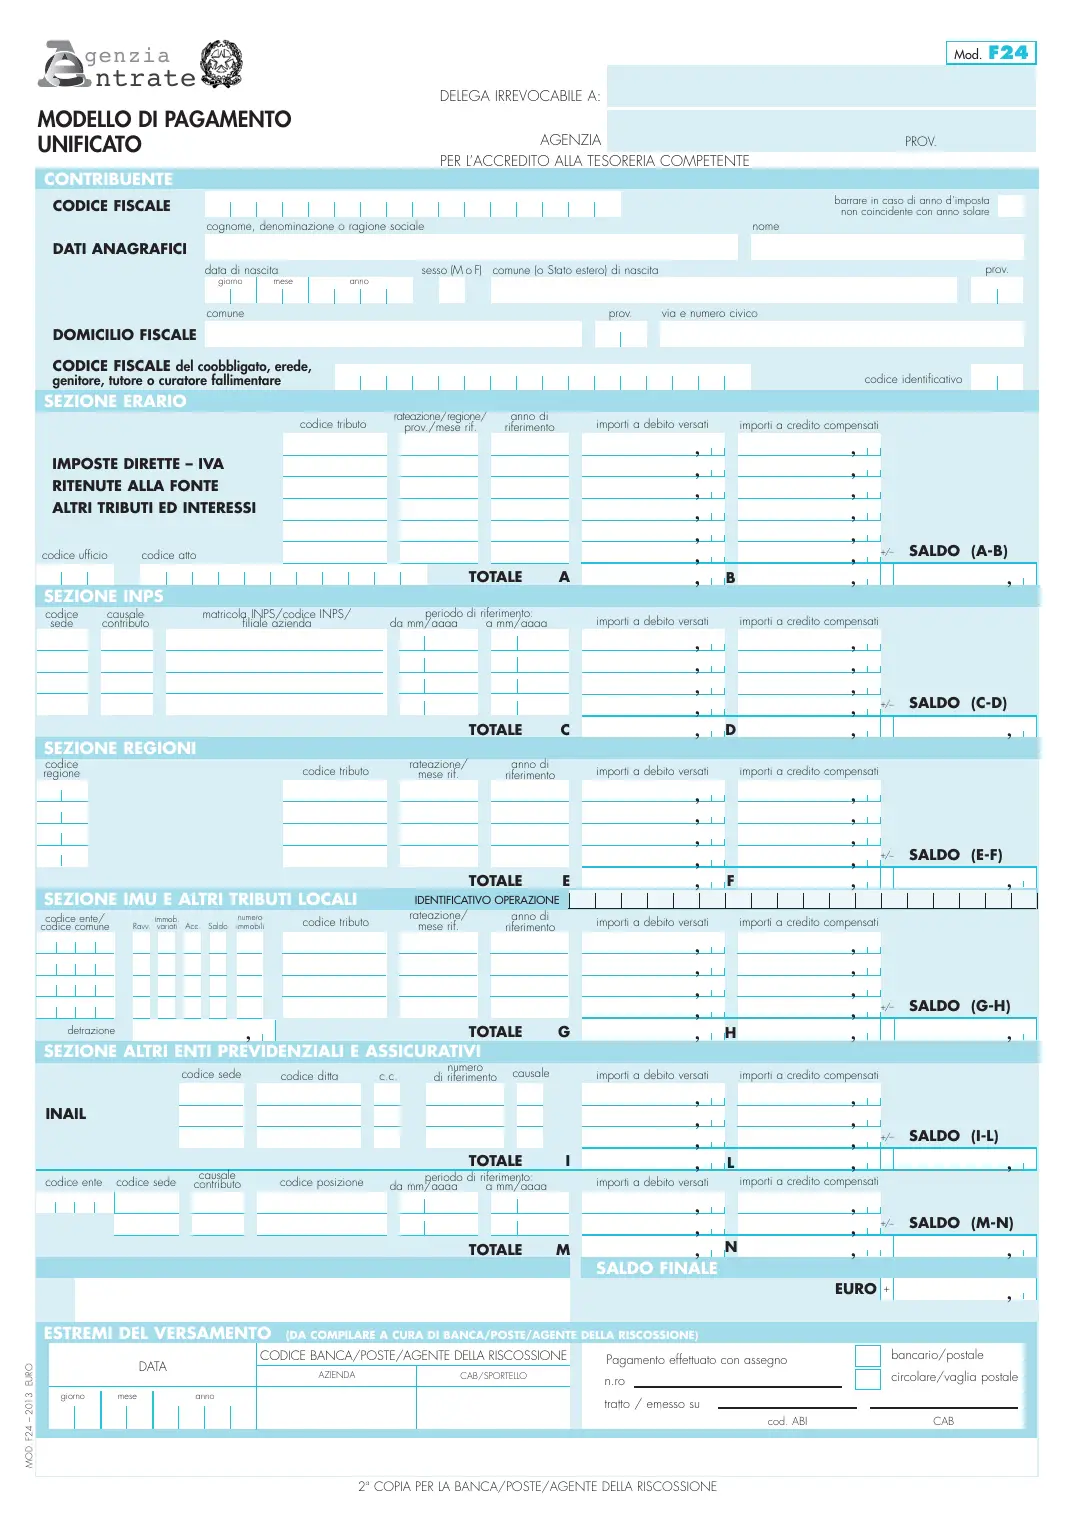
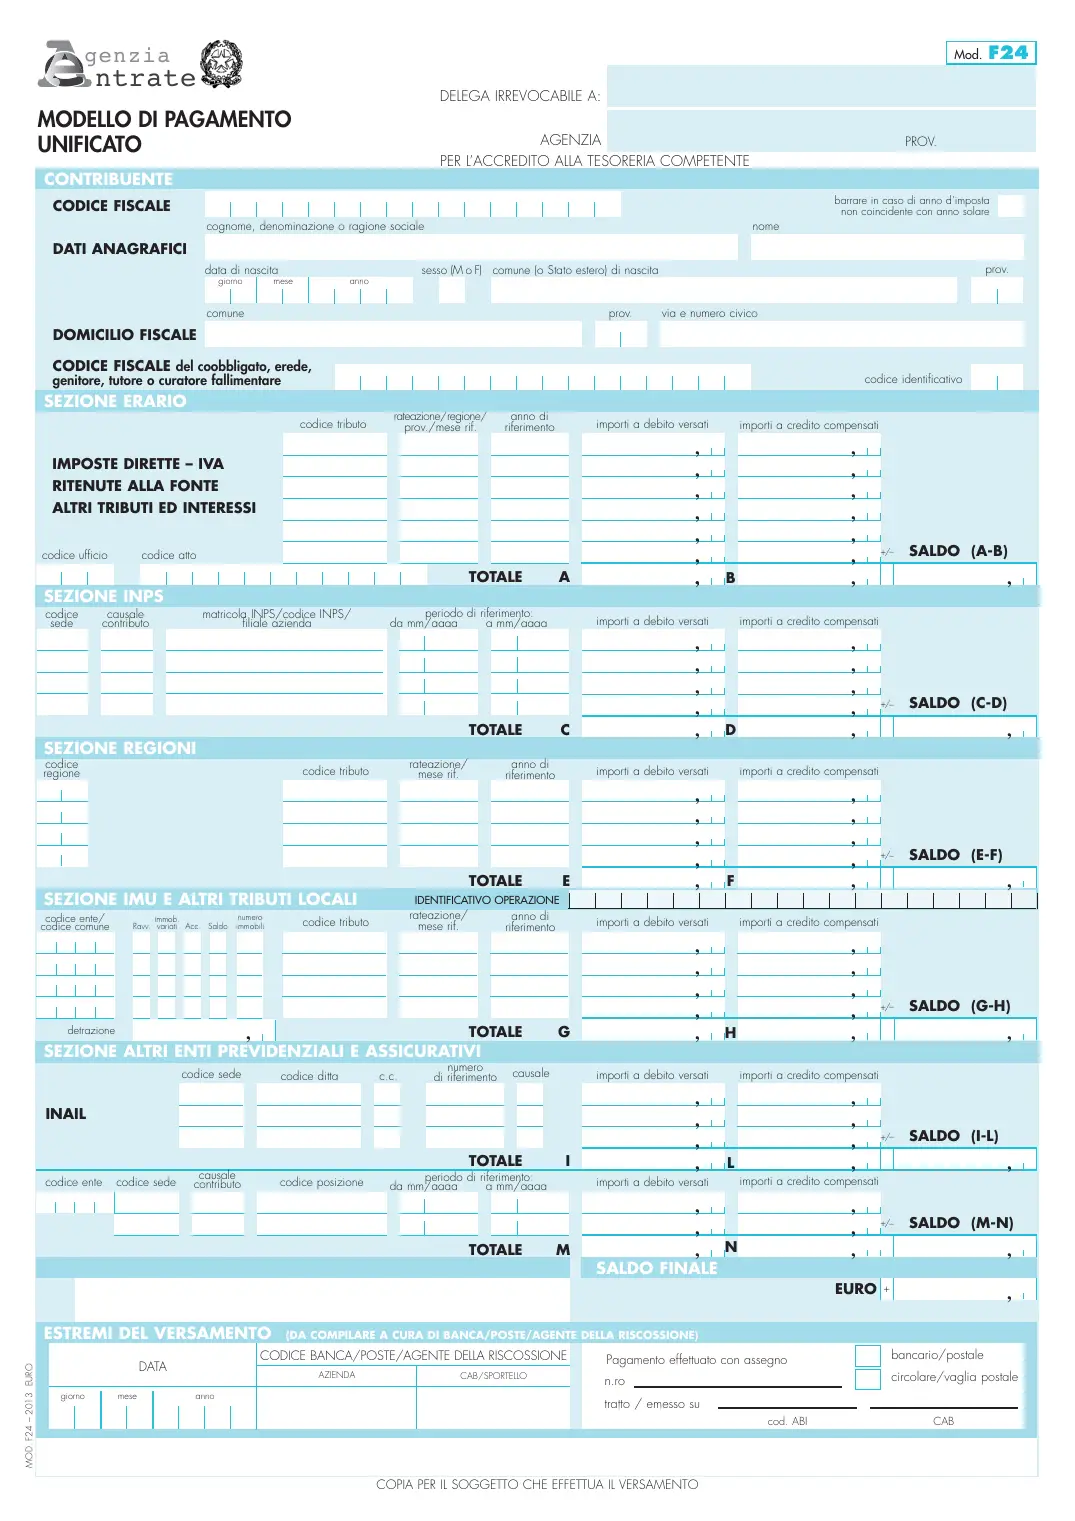
Le pagine del modello sono tre e identiche: la 1ª e la 2ª copia restano alla banca, alla posta o all'agente della riscossione, la terza è la copia per chi effettua il versamento e ti viene restituita con la quietanza. Il PDF scaricato da qui contiene in fondo una pagina di promemoria che non va consegnata.
Se ti accorgi di un errore nei dati di un F24 già pagato, l'Agenzia delle Entrate mette a disposizione il servizio Civis F24 nell'area riservata, pensato proprio per correggere i dati delle deleghe di pagamento.
Domande frequenti
Che differenza c'è tra F24 ordinario e F24 semplificato?
L'ordinario ha sezioni separate per Erario, INPS, Regioni, tributi locali, INAIL e altri enti, ognuna con il suo saldo; il semplificato ha una pagina sola con dieci righe uguali e non ha le colonne per i contributi INPS e INAIL. Per IMU e imposte erariali vanno bene entrambi.
Un pensionato senza partita IVA può pagare l'F24 ordinario in posta?
Sì, se nel modello non ci sono crediti in compensazione e il saldo finale è maggiore di zero: in quel caso può presentarlo all'ufficio postale, in banca o da Agenzia delle Entrate-Riscossione. Con una compensazione o con saldo zero deve usare i servizi online.
Cosa scrivo nella colonna rateazione?
Per le imposte da dichiarazione pagate in un'unica soluzione 0101. Se hai scelto di rateizzare, il numero della rata seguito dal numero totale di rate: per la seconda di sei rate 0206. Per i versamenti periodici si indica il mese di riferimento, come spiegano le avvertenze del modello.
Perché le pagine del PDF sono tre?
Perché il modello ufficiale è composto da tre copie identiche: due per la banca, la posta o l'agente della riscossione e una per chi effettua il versamento, che torna indietro con la quietanza. Qui i dati sono stampati su tutte e tre.
Quando si compilano codice ufficio e codice atto?
Solo quando versi le somme richieste con un atto dell'Agenzia delle Entrate, come un avviso di accertamento, un atto di contestazione delle sanzioni o un accertamento con adesione: i due codici sono indicati sull'atto. Per un ravvedimento il codice ufficio non va compilato.
Il saldo di una sezione può essere negativo?
Il saldo finale del modello non può mai essere negativo e, se compili una sola sezione, nemmeno il saldo di quella sezione. Il credito che avanza si può compensare con un F24 successivo, che in quel caso va presentato online.
Riferimenti normativi e fonti
- D.Lgs. 9 luglio 1997, n. 241, art. 17 (versamenti unitari e compensazione)
- D.L. 4 luglio 2006, n. 223, art. 37, commi 49 e 49-bis (versamenti telematici per i titolari di partita IVA e per le compensazioni)
- D.L. 24 aprile 2014, n. 66, art. 11, comma 2, lett. a) (F24 a saldo zero solo telematico)
- Agenzia delle Entrate, Risoluzione n. 110/E del 31 dicembre 2019 (compensazioni e canali telematici)
- Agenzia delle Entrate: F24, modello e istruzioni
- Agenzia delle Entrate: F24, come effettuare i versamenti
- Avvertenze per la compilazione del modello F24 (PDF)
- Agenzia delle Entrate: F24, la compilazione nei casi più frequenti
- Agenzia delle Entrate: F24, gli errori da evitare
Modello fornito gratuitamente a scopo informativo: non costituisce consulenza legale e le informazioni riportate non sono garantite. Verifica sempre i requisiti con l'ufficio o l'ente destinatario. Note legali. Hai trovato un errore? Segnalacelo.