Per cosa si usa ancora l'F23
L'F23 è il vecchio modello di pagamento per tasse, imposte, sanzioni pecuniarie e somme dovute per contravvenzioni o verbali di ingiunzione. L'Agenzia delle Entrate oggi lo descrive come il modello per alcune tipologie residuali di imposte, tasse e sanzioni: tra gli esempi cita i canoni per le concessioni demaniali e le sanzioni inflitte da autorità giudiziarie e amministrative.
Negli ultimi anni molti versamenti sono passati all'F24. Per le imposte di registro sulle locazioni l'F24 Elide è diventato l'unico modello dal 2015; per i servizi ipotecari l'F23 si poteva usare solo fino al 31 dicembre 2019; per la registrazione degli atti privati, come prestiti e riconoscimenti di debito, dal 2 marzo 2020 si paga con l'F24 (codici 1550 e seguenti), e da dicembre 2020 lo stesso vale per atti pubblici e scritture autenticate registrati negli uffici territoriali.
In pratica l'F23 lo compili quasi sempre perché un ufficio o un ente te lo chiede, spesso allegandolo precompilato all'atto. Secondo le istruzioni chi paga lo compila da sé solo per le autoliquidazioni e i pagamenti spontanei; negli altri casi riporta i dati che mancano leggendoli dall'atto.
Come si compila, campo per campo
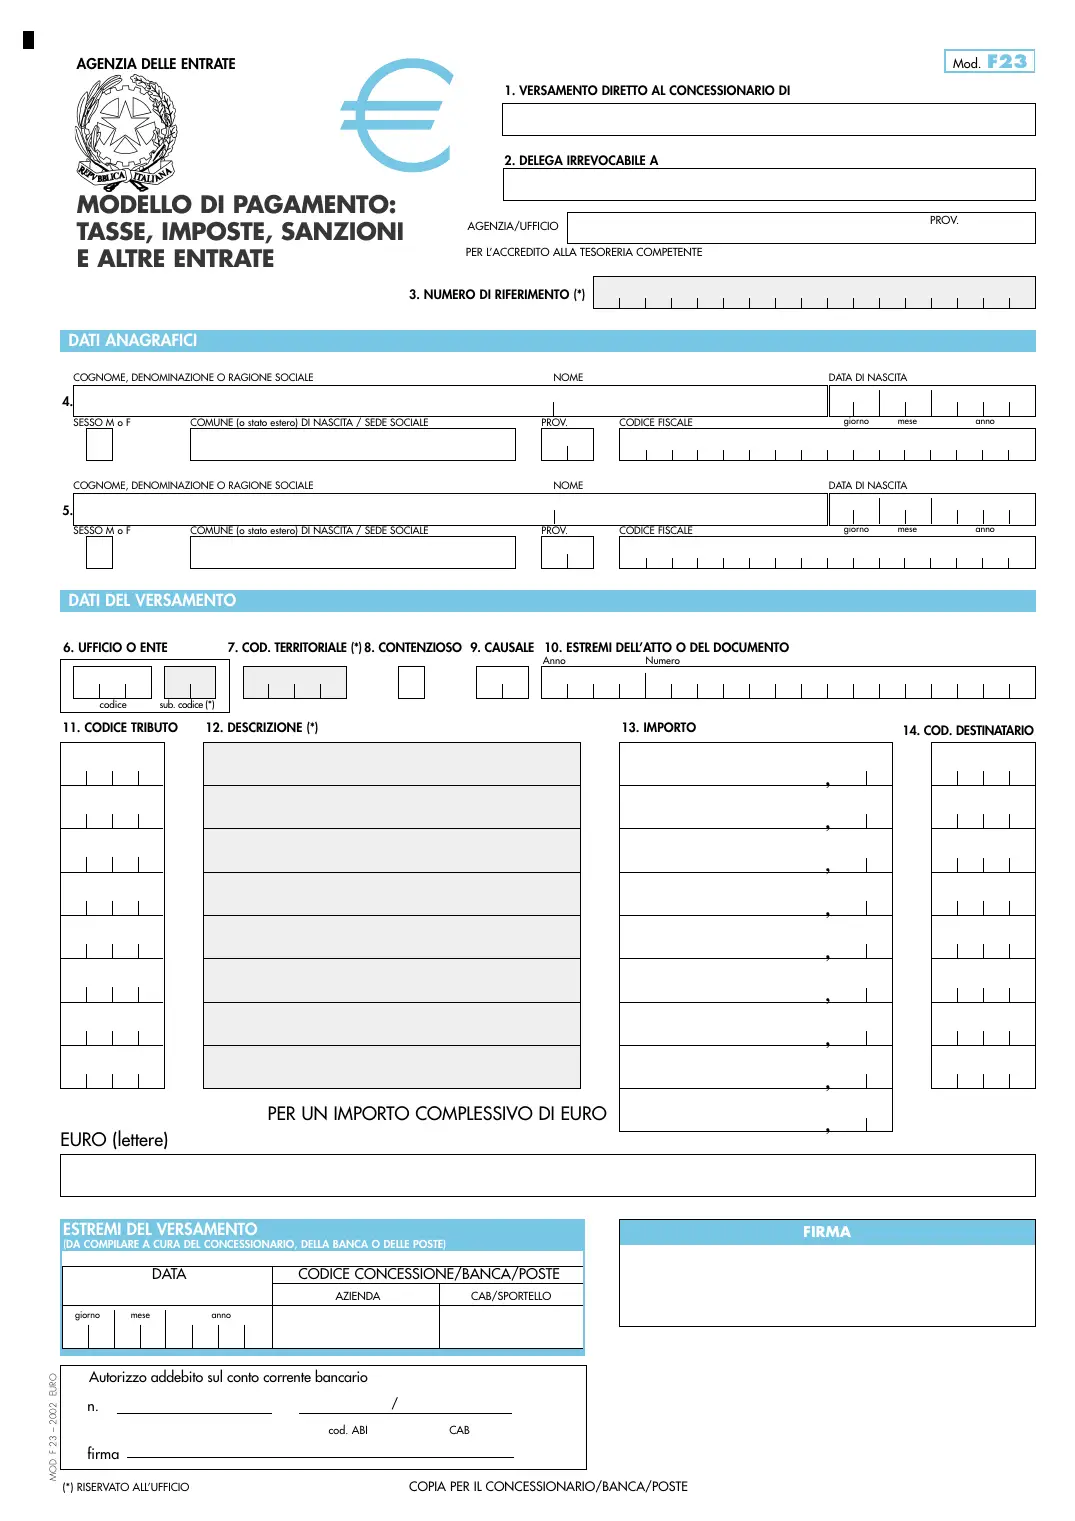
Nel campo 1 indichi la provincia dello sportello dell'agente della riscossione, oppure nel campo 2 la banca o le Poste a cui deleghi il pagamento, con agenzia e provincia. Il campo 3 e gli altri campi retinati (sub. codice, codice territoriale, descrizione) sono dell'ufficio: li ricopi solo se il modello precompilato che hai ricevuto si è rovinato.
Il campo 4 è sempre obbligatorio. Chi indicare lo stabilisce la tabella delle istruzioni: per esempio il soggetto tenuto al versamento negli altri casi, l'attore negli atti giudiziari, l'erede che paga nelle successioni, il debitore principale quando paga il garante. Il campo 5 accoglie il secondo soggetto: il convenuto, il defunto, il garante o il rappresentante.
- Campo 6: codice dell'ufficio o ente, sempre obbligatorio
- Campo 8: contenzioso, solo per atti con un giudizio pendente
- Campo 9: causale, solo per i pagamenti elencati nella tabella B
- Campo 10: anno e numero dell'atto o, per il ravvedimento, l'anno della violazione
- Campi 11 e 13: codice tributo e importo, una riga per codice
- Campo 14: codice destinatario, solo nei casi previsti
Gli importi hanno sempre due decimali, arrotondati al centesimo: 52 euro si scrivono 52,00. Qui il totale «per un importo complessivo di euro» si calcola da solo; l'importo in lettere lo scrivi tu.
Dove si paga e quali copie restano a chi
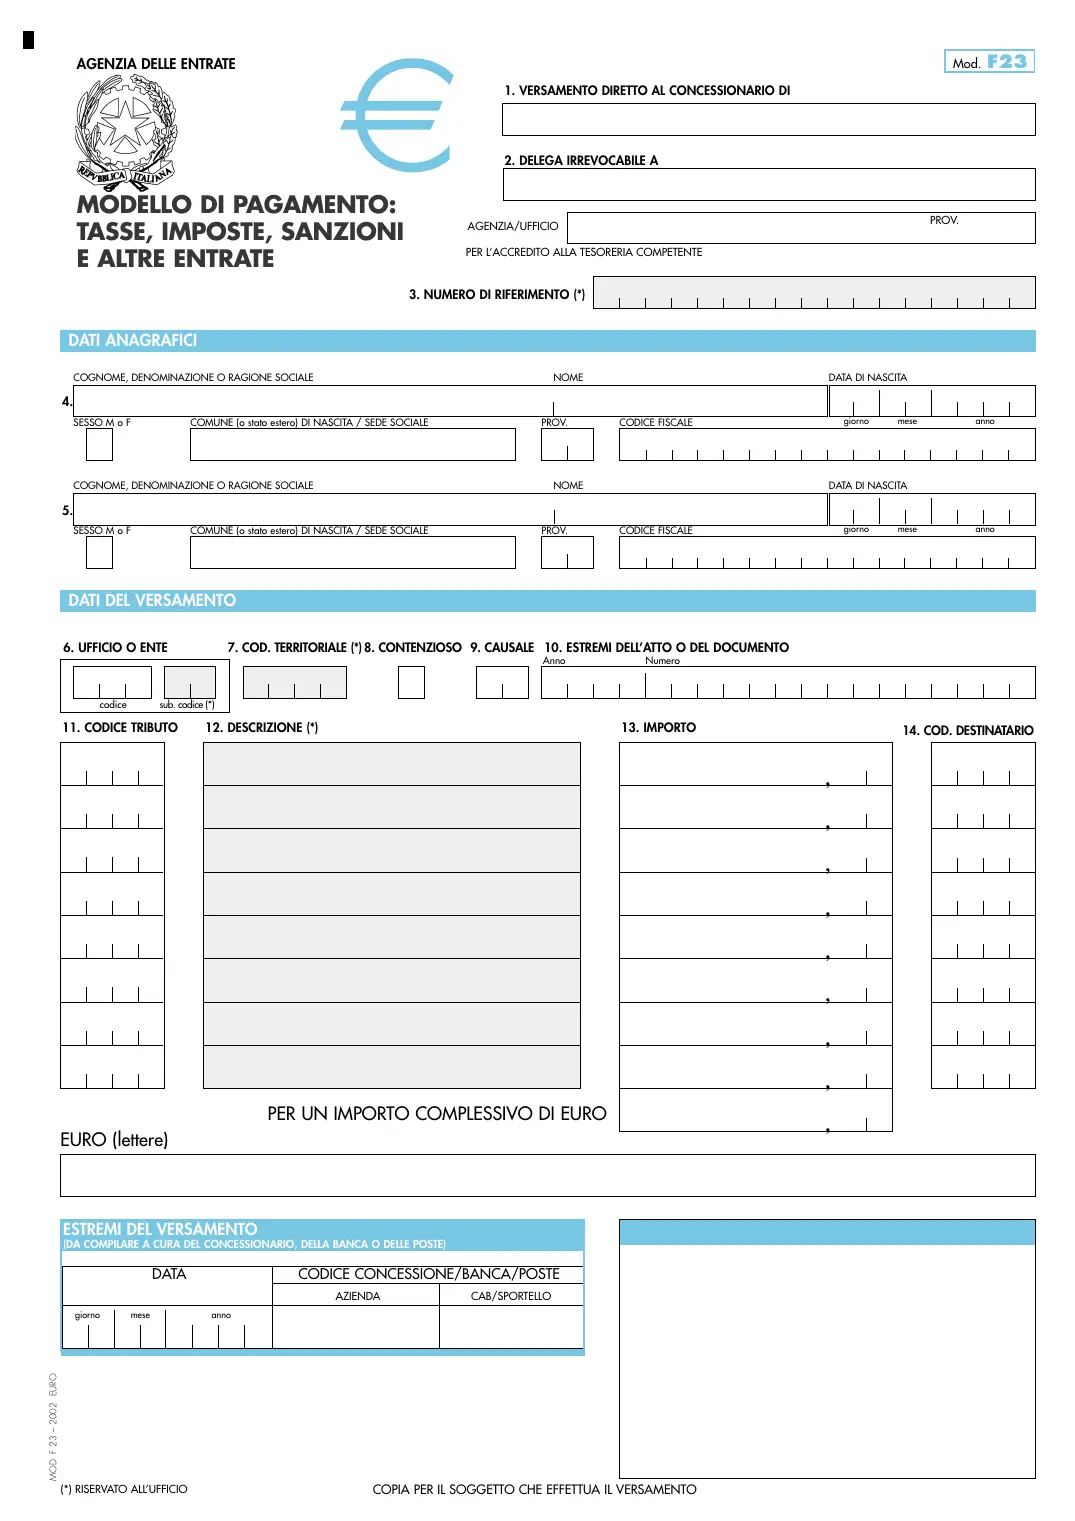
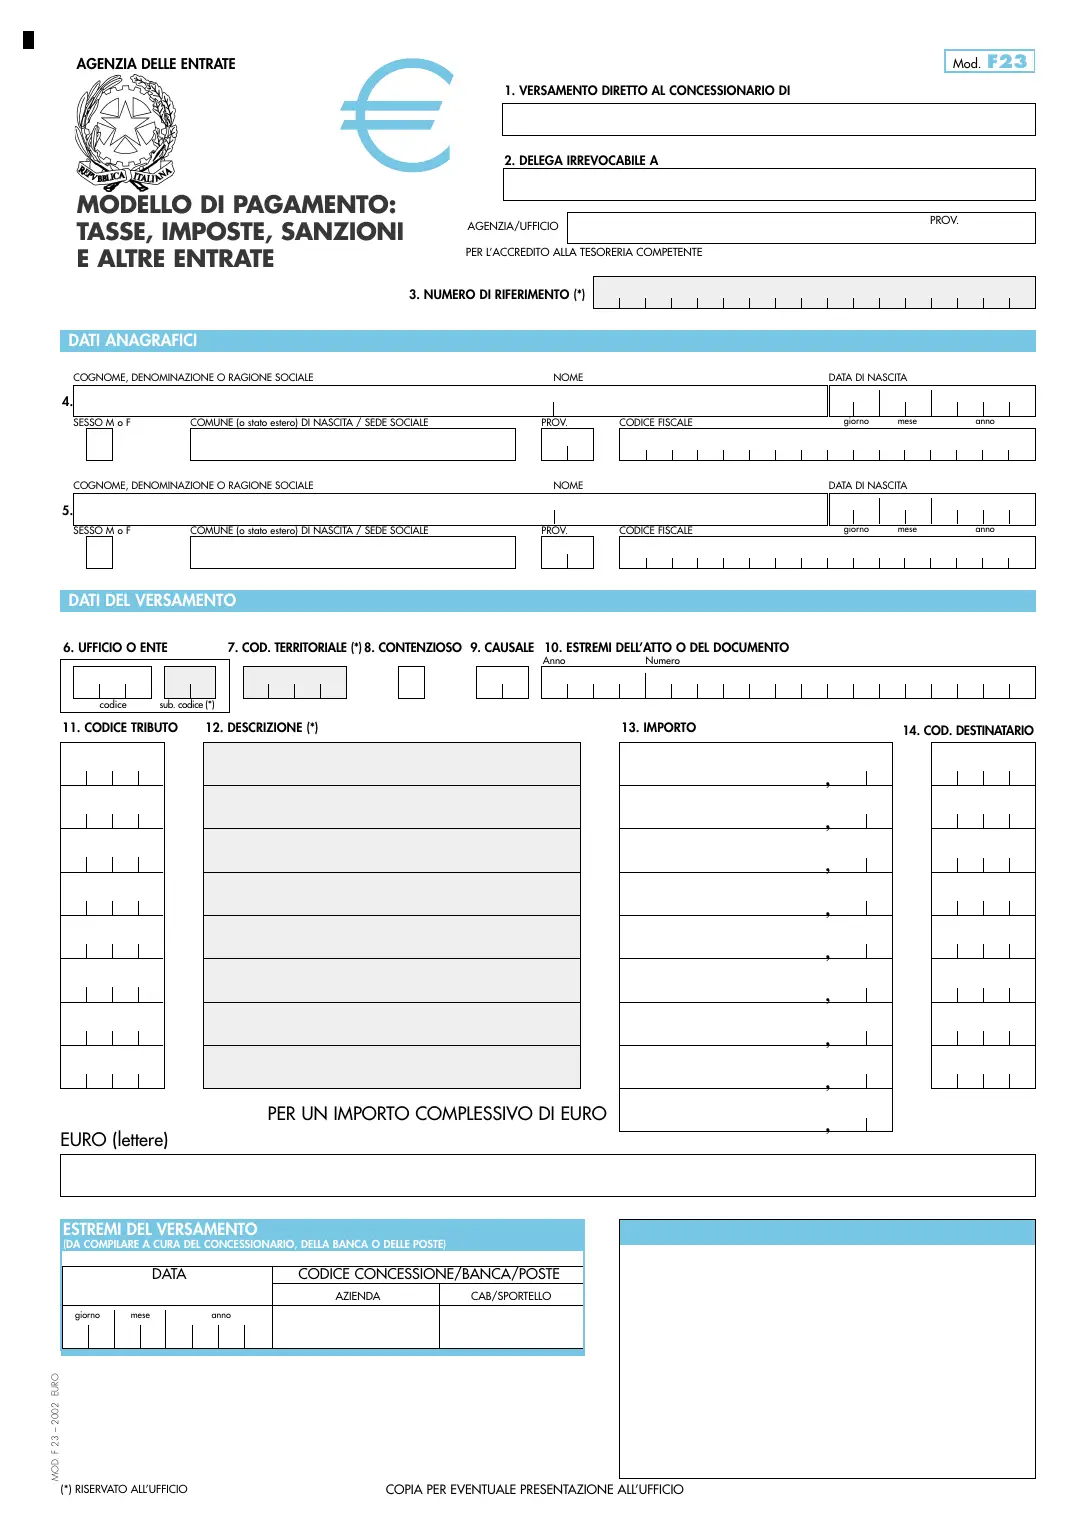
Il modello stampato è formato da tre pagine identiche: la copia per il concessionario, la banca o le Poste, la copia per chi effettua il versamento e la copia per l'eventuale presentazione all'ufficio. Le porti tutte allo sportello: banca, ufficio postale o Agenzia delle Entrate-Riscossione, in qualsiasi parte d'Italia.
Secondo l'Agenzia si paga in contanti o con carta bancomat negli sportelli abilitati; in banca anche con assegni bancari o circolari, all'agente della riscossione anche con vaglia cambiari, alla posta anche con addebito sul conto corrente postale, assegni, vaglia o carte Postamat e Postepay. Il riquadro «Autorizzo addebito sul conto corrente bancario» della prima copia serve se paghi in banca addebitando il tuo conto.
Gli estremi del versamento in fondo li compila lo sportello. Il PDF scaricato da qui contiene in fondo una pagina di promemoria che non va consegnata.
Domande frequenti
L'F23 è ancora valido o è stato sostituito dall'F24?
È ancora in uso, ma solo per pagamenti residuali come alcune sanzioni e i canoni demaniali. Locazioni, imposte ipotecarie e registrazione degli atti privati sono passate all'F24 o all'F24 Elide. Se un atto ti chiede di pagare con l'F23, segui l'atto.
Ho perso o rovinato l'F23 precompilato che mi ha mandato l'ufficio: come faccio?
Puoi compilarne uno nuovo, ma le istruzioni chiedono di riportare anche i dati dei campi retinati riservati all'ufficio, come il numero di riferimento e il codice territoriale. Qui trovi quei campi nel gruppo dedicato: copiali esattamente dall'atto.
Posso ripetere lo stesso codice tributo su due righe dell'F23?
No. Le istruzioni dicono che lo stesso codice non può essere indicato più volte: gli importi si sommano su una sola riga, interessi compresi.
Cosa succede se sbaglio il codice ufficio o il codice tributo?
L'ufficio potrebbe non abbinare il pagamento all'atto e chiederti di nuovo la somma. Per un codice tributo sbagliato si scrive all'ufficio indicato nel modello; per un codice ufficio sbagliato sia a quello indicato per errore sia a quello giusto.
Chi va scritto nel campo 4 e chi nel campo 5?
Dipende dal pagamento, secondo la tabella delle istruzioni: per un atto giudiziario l'attore nel 4 e il convenuto nel 5, per una successione l'erede che paga e il defunto, per un pagamento del garante il debitore principale e il garante. Il campo 4 va sempre compilato.
Riferimenti normativi e fonti
- Istruzioni ufficiali «Avvertenze per la compilazione del modello F23»
- Provvedimento del Direttore dell'Agenzia delle Entrate del 3 gennaio 2014 (F24 Elide per le locazioni) e Risoluzione n. 14/E del 24 gennaio 2014
- Provvedimento del Direttore dell'Agenzia delle Entrate del 27 gennaio 2020 e Risoluzione n. 9/E del 20 febbraio 2020 (F24 per la registrazione degli atti privati)
- Provvedimento del Direttore dell'Agenzia delle Entrate del 27 novembre 2020 e Risoluzione n. 76/E del 2 dicembre 2020 (F24 per atti pubblici e scritture private autenticate)
- Agenzia delle Entrate: F23, modello e istruzioni
- Agenzia delle Entrate: F23, che cos'è
- Agenzia delle Entrate: F23, come versare
- Agenzia delle Entrate: F23, in caso di errore
- Istruzioni per la compilazione del modello F23 (PDF)
- Agenzia delle Entrate: tabelle dei codici tributo per il modello F23
- Comunicato stampa del 29 ottobre 2019: F24 Elide al posto dell'F23 per i servizi ipotecari
- Risoluzione n. 9/E del 20 febbraio 2020 (PDF)
- Risoluzione n. 76/E del 2 dicembre 2020 (PDF)
- Comunicato stampa del 24 gennaio 2014: codici F24 Elide per le locazioni (PDF)
Modello fornito gratuitamente a scopo informativo: non costituisce consulenza legale e le informazioni riportate non sono garantite. Verifica sempre i requisiti con l'ufficio o l'ente destinatario. Note legali. Hai trovato un errore? Segnalacelo.